Seguros y pólizas que debe tener tu proveedor
Qué seguros y pólizas debe tener tu proveedor de seguridad: coberturas a exigir para no heredar responsabilidad si algo sale mal en tu sitio.
Contratas seguridad para dormir tranquilo, no para heredar problemas. Pero si tu proveedor no está bien asegurado, un solo incidente serio puede terminar en tu escritorio: un guardia lesionado, un tercero dañado, una pérdida en tu instalación. Saber qué seguros debe tener una empresa de seguridad es lo que evita que un accidente ajeno se convierta en tu factura. Antes de firmar, esto es lo que conviene exigir y verificar.
Aviso: este artículo es orientativo. Las coberturas obligatorias, sus nombres y sus alcances varían mucho según el país y la ciudad. No es asesoría legal ni de seguros; confirma con la autoridad competente y con tu asesor antes de decidir.
Por qué te importa a ti, el que contrata
Cuando un guardia trabaja en tu sitio, dos cosas pueden salir mal: que le pase algo a él o que cause un daño a un tercero o a tu propiedad. Si el proveedor no tiene cómo responder, la parte perjudicada busca a quien pueda pagar, y ese puede ser tu edificio, tu empresa o tú. La pregunta de fondo no es “¿está asegurado?”, sino “¿su seguro me protege a mí de heredar su responsabilidad?”.
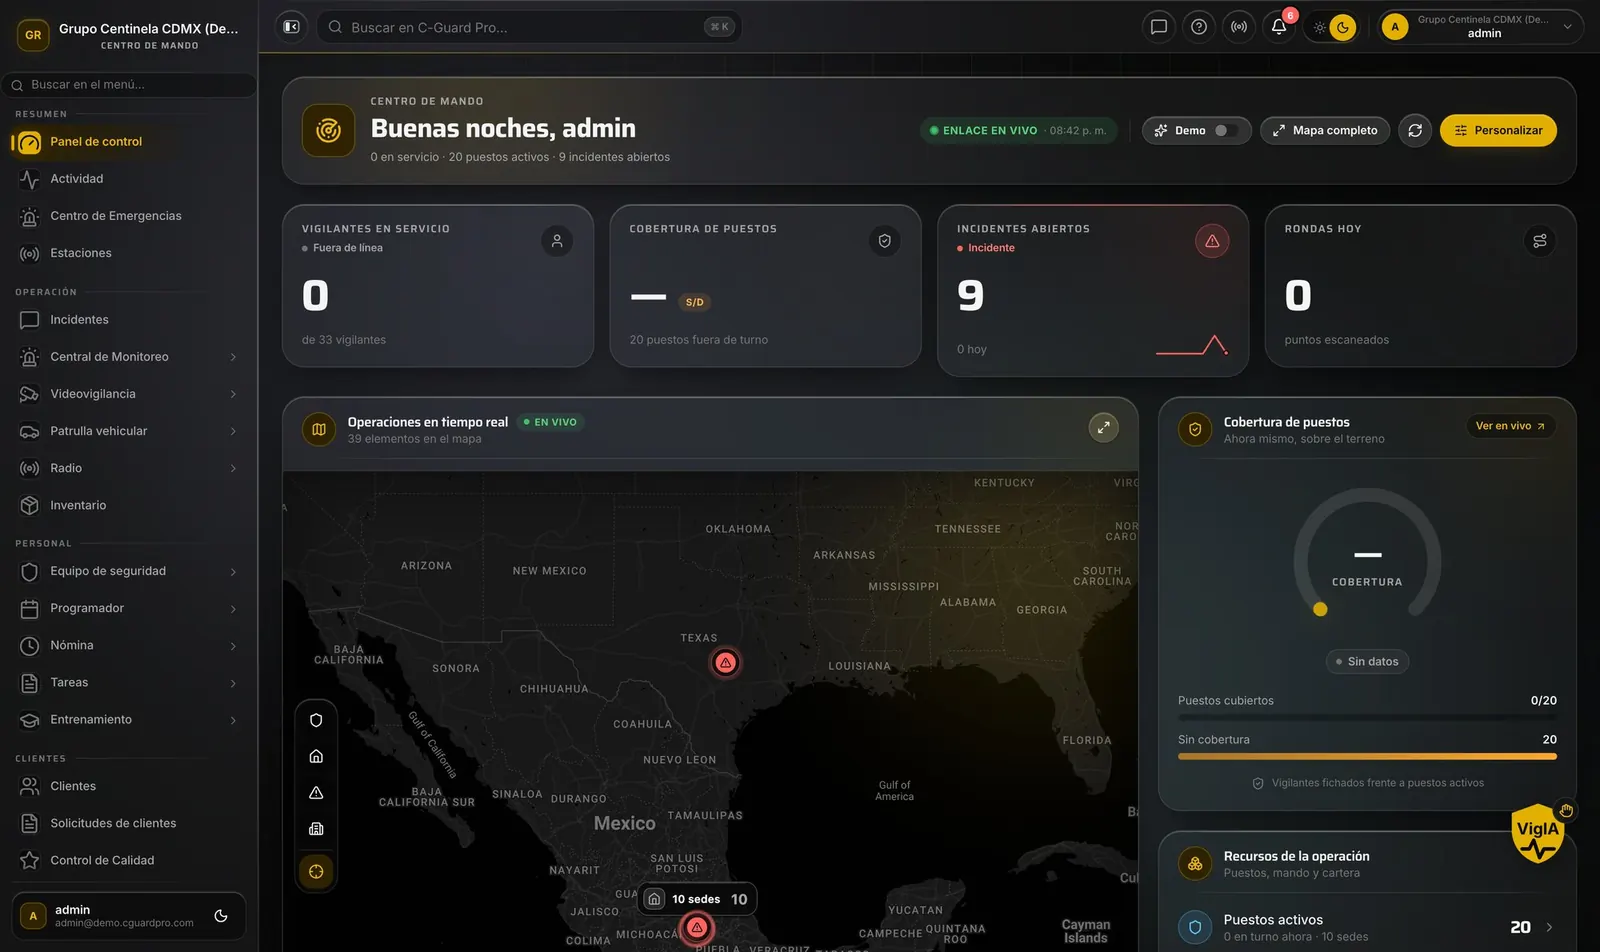 La trazabilidad del servicio —quién estaba, dónde y cuándo— es la base sobre la que cualquier póliza responde.
Coberturas que conviene exigir
Sin entrar en nombres legales de cada país, estos son los tipos de cobertura que un comprador informado suele buscar. Pide que te expliquen cuál corresponde a cada riesgo en tu jurisdicción:
- Responsabilidad frente a terceros. Que cubra daños a personas o bienes causados por el personal del proveedor mientras presta el servicio en tu sitio. Es la que evita que un mal día del guardia se vuelva tu demanda.
- Cobertura del propio personal. Que sus guardias tengan la protección laboral y por accidentes que tu jurisdicción exija. Si un guardia se lesiona en tu predio y no está cubierto, el reclamo puede escalar hacia ti.
- Cobertura por hechos derivados del servicio. Robo, pérdida o daño ocurridos por acción u omisión del personal de vigilancia. Aquí importa muchísimo la letra chica: qué incluye, qué excluye y hasta qué monto.
Lo que casi nadie revisa
- Vigencia real. Que la póliza esté al día, no vencida ni “en trámite”. Pide el comprobante y la fecha.
- Montos y deducibles. Una cobertura simbólica no cubre un incidente serio. Contrasta el monto con el valor de lo que proteges.
- Exclusiones. Muchas pólizas excluyen justo lo más probable en tu sitio. Léelas, o que tu asesor las lea.
- Que tú aparezcas como beneficiario o asegurado adicional cuando tenga sentido, según lo que tu asesor recomiende.
La otra cara: sin trazabilidad no hay reclamo
Aquí hay algo que pocos compradores conectan. Una póliza responde cuando puedes demostrar qué pasó. Si el día del incidente nadie sabe quién estaba de turno, si el guardia hizo su ronda o a qué hora ocurrió todo, el reclamo se complica y las aseguradoras se agarran de cualquier hueco.
Por eso, un proveedor bien asegurado casi siempre es también un proveedor que documenta bien. Exígele que cada incidente quede registrado con hora, ubicación y evidencia en un libro de novedades digital, y que sus rondas se comprueben con un control de rondas con QR y GPS. Esa evidencia no solo mejora el servicio: es lo que sostiene un reclamo el día que la póliza tenga que responder.
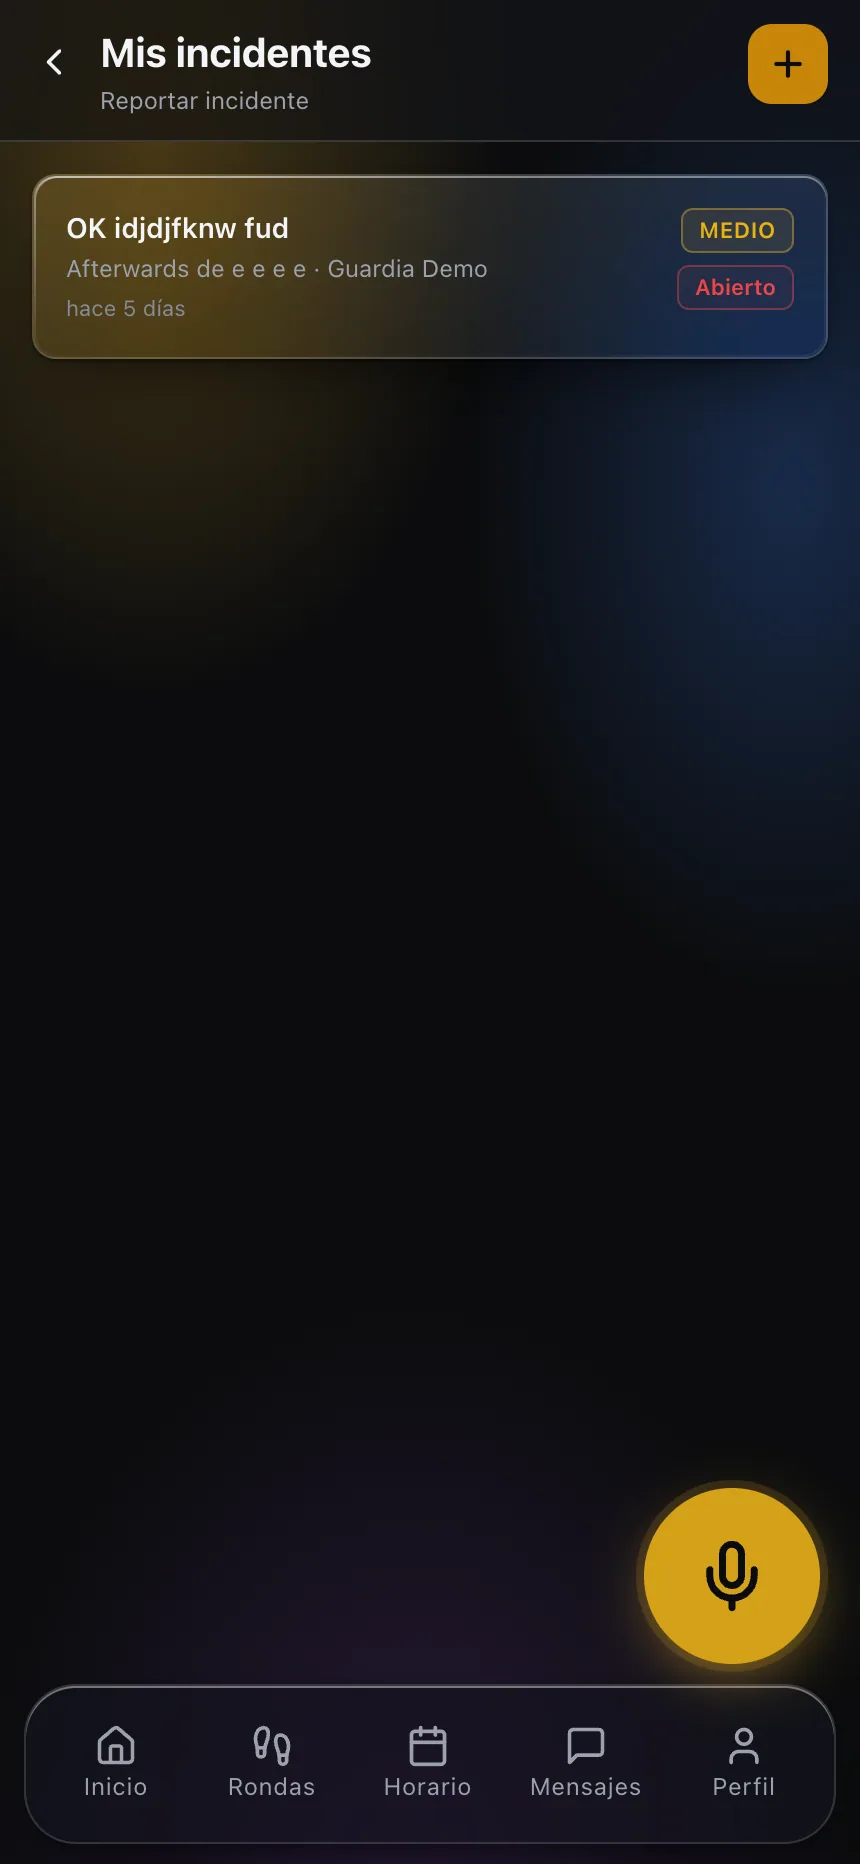 Un incidente bien documentado en el momento es la diferencia entre una póliza que responde y una que se traba en trámites.
Cómo verificarlo antes de firmar
No te quedes con “sí, estamos asegurados”. Haz esto:
- Pide los certificados de las pólizas, no un resumen verbal.
- Verifica vigencia y montos contra el riesgo real de tu sitio.
- Pregunta por un caso pasado: cómo respondieron la última vez que hubo un reclamo. Los tiempos y la actitud te dicen más que el papel.
- Confirma con tu asesor qué coberturas exige tu jurisdicción y si las que te presentan alcanzan.
- Ata la evidencia al contrato: que se comprometan a documentar incidentes y rondas de forma verificable.
El certificado no basta: lee entre líneas
Recibir un certificado de póliza y darlo por bueno es uno de los errores más comunes del comprador. Un papel puede estar vigente y aun así no protegerte a ti. Antes de aceptarlo como suficiente, revisa:
- A nombre de quién está la póliza y a quién cubre. Que el proveedor esté asegurado no significa que tu edificio o tu empresa queden cubiertos ante un reclamo. Pregunta si tiene sentido que aparezcas como beneficiario o asegurado adicional.
- Qué excluye, no solo qué incluye. Las exclusiones suelen dejar fuera justo lo más probable en tu tipo de sitio. Es la sección que menos se lee y la que más define si la póliza responde.
- Hasta qué monto responde. Una cobertura simbólica no sirve ante un incidente serio. Contrasta el tope con el valor de lo que proteges.
- Si sigue vigente el día que la necesites. Una póliza al día hoy puede vencer a mitad de tu contrato. Acuerda que te avisen de renovaciones y que puedas pedir el comprobante actualizado cuando quieras.
Si la póliza y su alcance importan tanto en tu caso, deja que tu asesor lea la letra chica: es el tipo de gasto pequeño que evita un problema grande.
La pregunta que revela cómo responderían
Pídele al proveedor que te cuente la última vez que tuvo que activar una póliza tras un incidente. No busques que suene perfecto: busca que sepa contarlo. Un proveedor serio recuerda qué pasó, qué evidencia presentó y cuánto tardó la respuesta. Uno que nunca ha tenido un reclamo —o que no logra explicar cómo se manejó— probablemente no tiene el proceso ni la trazabilidad para sostener uno cuando te toque a ti. La forma en que narra ese episodio te dice más sobre tu futura tranquilidad que cualquier certificado impreso.
Conclusión
Un buen proveedor no solo tiene guardias: tiene con qué responder si algo sale mal y con qué probar qué ocurrió. Esas dos cosas —cobertura y trazabilidad— viajan juntas. Cuando exiges las dos, dejas de cargar tú con un riesgo que no es tuyo.
Si quieres ver cómo debería lucir la parte de trazabilidad —el registro que sostiene cualquier reclamo—, revisa cómo funciona un portal del cliente que te deja consultar por ti mismo qué pasó en tu sitio y cuándo.
Lleva evidencia, no promesas
Reportes de cumplimiento de rondas, asistencia y novedades, exportables por contrato y por mes, y un portal donde el cliente mira su servicio sin pedírtelo. Es lo que separa una propuesta creíble de un folleto.
- Reportes de cumplimiento por sede y periodo
- Portal donde el cliente ve su servicio en vivo
- Trazabilidad completa para auditorías
Llévate las plantillas gratis
Bitácora de vigilancia, parte de novedades, rol de turnos 24×24 y hoja de supervisión. En PDF para imprimir y en Excel para editar.
Te las enviamos por correo. También puedes descargarlas ahora mismo, sin dejar nada.