Ninguém contrata segurança imaginando o dia em que algo dá muito errado. Mas é justamente nesse dia — um acidente, um dano a terceiros, uma lesão de um vigilante no seu local — que você descobre se contratou um fornecedor que assume o próprio risco ou um que vai empurrar a conta para você. Por isso, entender os seguros da empresa de segurança contratante é uma das etapas mais negligenciadas e mais importantes antes de assinar.
Este texto ajuda você a saber quais coberturas exigir e quais comprovantes pedir para não herdar o risco de outra pessoa. Um aviso desde já: seguros, apólices e responsabilidades legais variam, mudam e dependem de cada caso. Nada aqui é aconselhamento jurídico ou de seguros — trate isto como um roteiro de perguntas e confirme tudo com um assessor e com o corretor da apólice.
Por que isso é problema seu, e não só do fornecedor
A lógica é simples: quando algo acontece no seu local, a parte prejudicada — um visitante ferido, um vizinho com dano no imóvel, um cliente que teve bens danificados — vai atrás de quem estiver ao alcance. Se o fornecedor não tiver cobertura adequada, essa busca pode chegar até você, o contratante.
Um bom fornecedor mantém apólices que respondem por danos e responsabilidades ligados à operação. Um fornecedor frágil corta esse custo para oferecer preço baixo — e transfere silenciosamente o risco para o cliente. Segurança barata demais quase sempre tem um buraco escondido, e a apólice inexistente é um dos mais comuns.
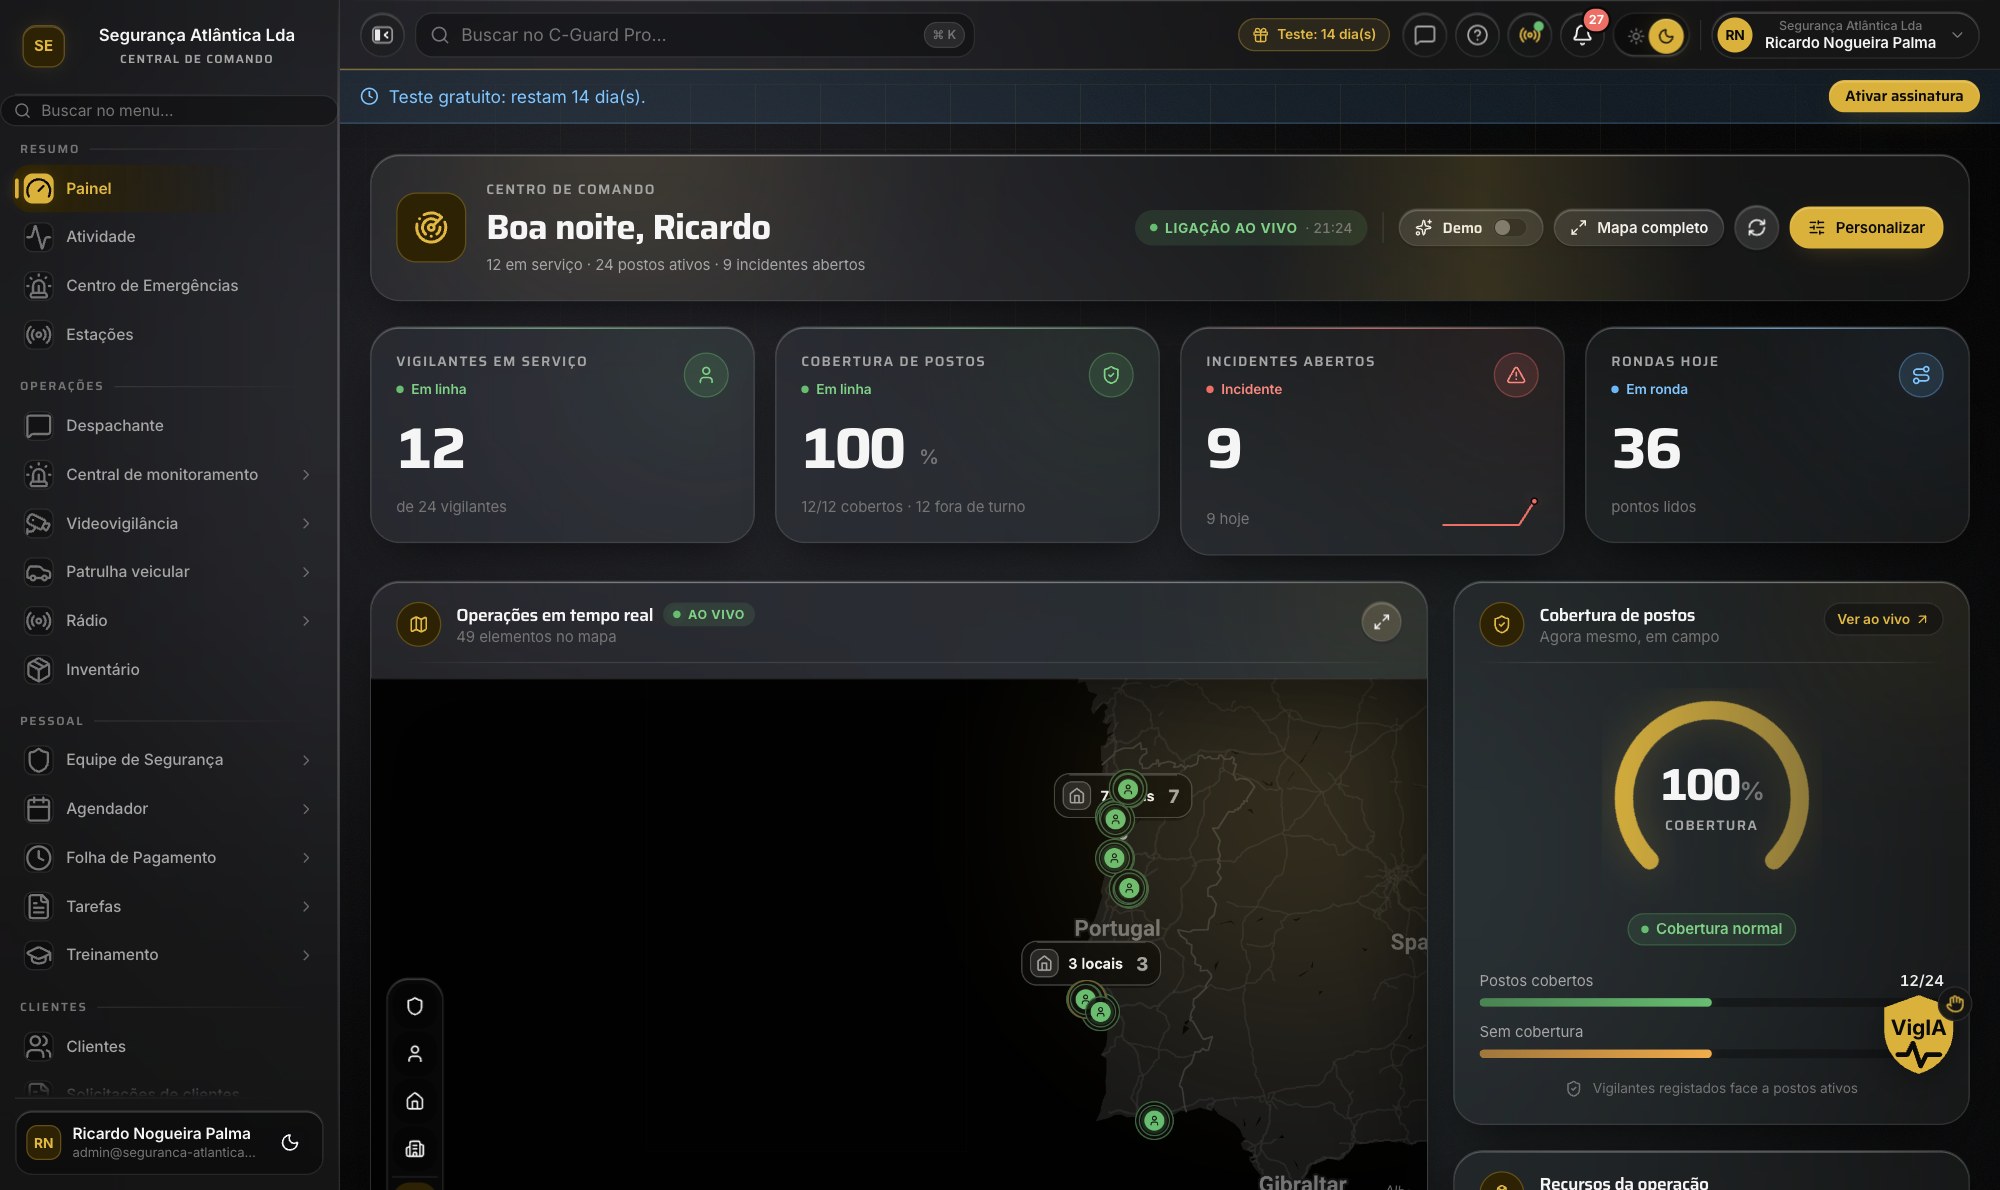 Antes de discutir apólice, exija visibilidade da operação: quanto mais o fornecedor comprova, menor a chance de um incidente virar disputa sem provas.
Coberturas que costumam entrar na conversa
Sem tratar nada como obrigação fixa — a estrutura de seguros varia —, alguns tipos de cobertura aparecem com frequência quando o assunto é operação de vigilância. Vale perguntar sobre cada um e entender o que a apólice do seu fornecedor de fato cobre.
- Responsabilidade civil por danos a terceiros. Cobre danos que a operação possa causar a pessoas ou bens de terceiros no exercício do serviço. É a que mais interessa a você como contratante.
- Coberturas ligadas à equipe. Vigilantes trabalham no seu local e estão sujeitos a riscos. Entenda quem responde por acidentes e lesões da equipe — e confirme que essa responsabilidade não recai sobre você.
- Danos ao patrimônio sob guarda. Em alguns contextos, discute-se cobertura para bens que estão sob responsabilidade da operação. Avalie se faz sentido no seu caso.
O ponto não é decorar nomes de apólice, e sim entender: se o pior acontecer, quem paga? A resposta precisa estar clara em papel, não na conversa de vendas.
Peça o comprovante, não a promessa
Existe uma diferença enorme entre “somos totalmente segurados” e mostrar a apólice vigente. Exija:
- A apólice atual, com vigência dentro do prazo. Cobertura vencida não cobre nada.
- Os limites de cobertura. Uma apólice com limite irrisório para o tamanho do seu risco é quase o mesmo que não ter.
- A confirmação de que o pagamento está em dia. Apólice existe, mas inadimplência pode suspendê-la. Vale checar periodicamente, não só na assinatura.
Peça também que o contrato deixe explícito quem responde por quê. Ambiguidade em cláusula de responsabilidade é onde as disputas nascem.
Como a comprovação do serviço protege você
Aqui entra um ponto que raramente conecta-se ao tema de seguros, mas deveria: a prova do que aconteceu é o que aciona qualquer cobertura. Uma apólice não paga no achismo. Se houver um incidente, você vai precisar demonstrar o que ocorreu, quando, e o que a equipe fez.
É por isso que exigir um fornecedor que documenta a operação não é só sobre qualidade de serviço — é sobre proteção jurídica e de seguros. Registros digitais fazem diferença real:
- O registro de ocorrências digital guarda cada evento com hora, detalhe e, quando cabe, foto — a base factual de qualquer acionamento.
- Provas de ronda por QR e GPS mostram que a área estava sendo percorrida no momento do fato, o que muda completamente a discussão de responsabilidade.
- O botão de pânico e o registro do atendimento demonstram que a equipe reagiu conforme o protocolo.
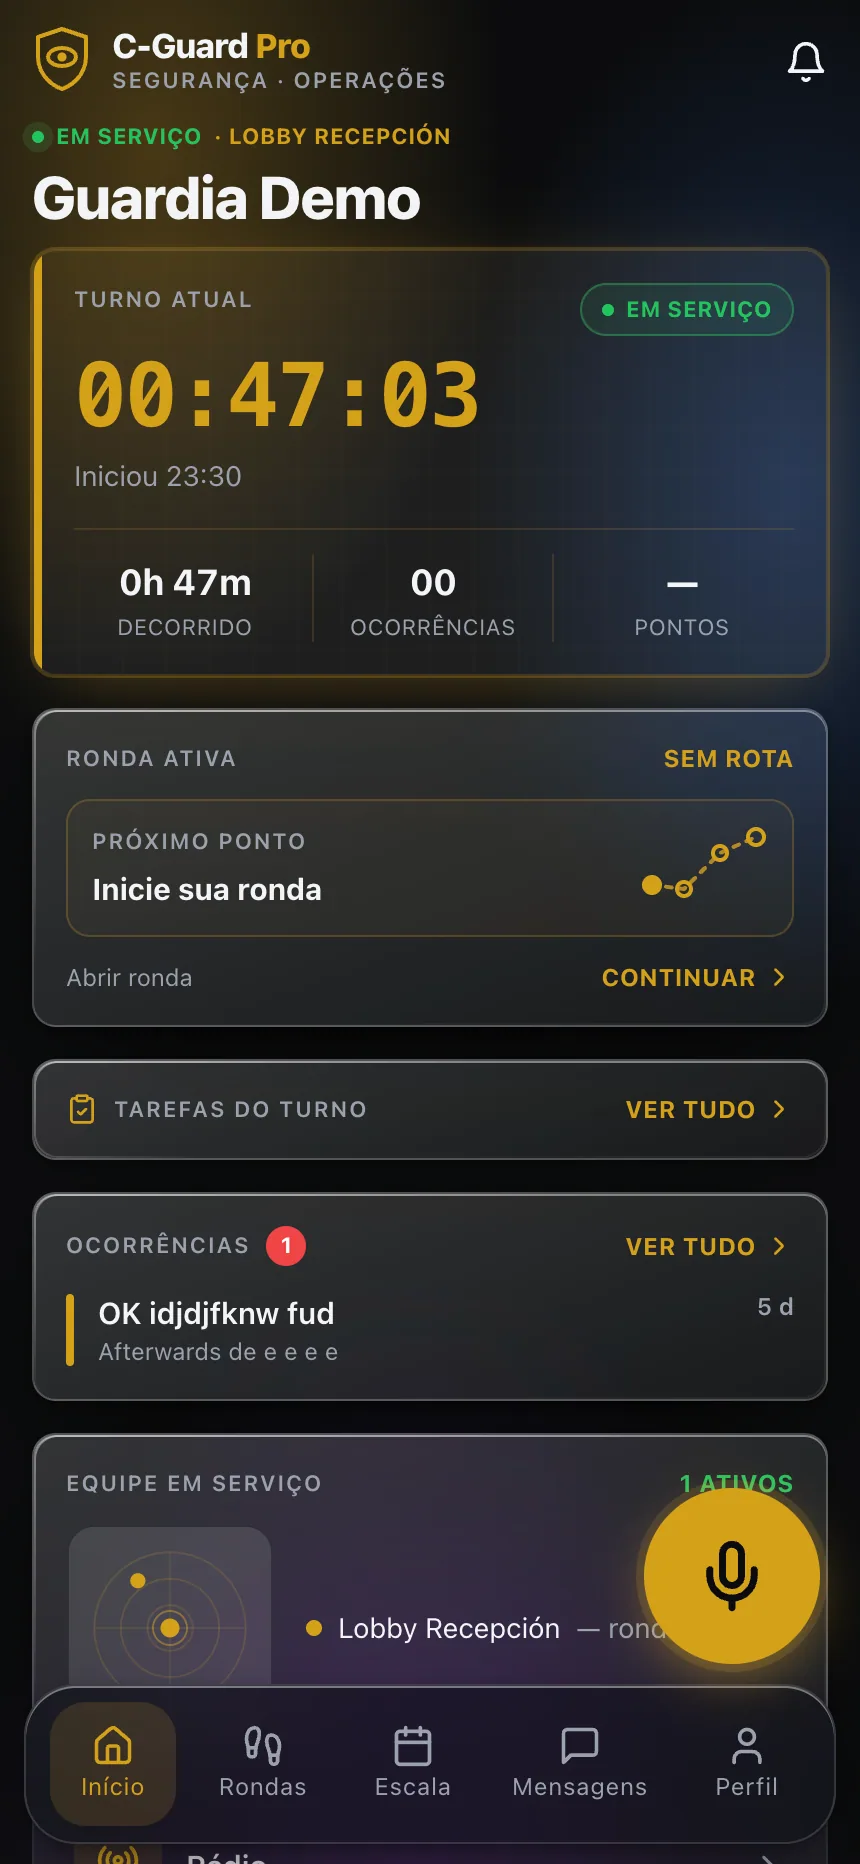 Quando o vigilante registra tudo pelo aplicativo, você tem a linha do tempo do incidente — exatamente o que uma apólice exige para responder.
O erro de olhar só o preço
Um fornecedor sem cobertura adequada consegue oferecer preço menor. Parece economia, mas é a transferência de um risco que você só percebe no pior momento. Ao comparar propostas, coloque as apólices e a capacidade de comprovação na mesma mesa que o valor. Duas propostas com o mesmo preço podem ter risco totalmente diferente por trás.
O que levar dessa conversa
Antes de assinar, faça três perguntas simples ao fornecedor: quais apólices você mantém, pode me mostrar a vigência e os limites, e como você comprova o que acontece nos meus postos? As respostas — e os documentos que as sustentam — separam quem assume o próprio risco de quem vai deixá-lo com você.
Confirme sempre os detalhes de cobertura, responsabilidade e obrigações legais com um assessor e com o corretor; as regras variam e mudam. E lembre-se: exigir comprovação da operação é parte da sua proteção, não um luxo.
Quer ver como acompanhar ocorrências, rondas e atendimentos com registro completo — a base que sustenta qualquer acionamento de apólice? Conheça o portal do cliente.