Nikt nie lubi rozmawiać o polisach na etapie wyboru ochrony — dopóki nie dojdzie do szkody. Wtedy okazuje się, kto naprawdę odpowiada za zalanie po nieuwadze pracownika, za kradzież, do której doszło mimo obchodów, albo za uszczerbek, który zdarzył się na Twoim obiekcie. Dlatego zanim podpiszesz umowę, warto wiedzieć, jakie ubezpieczenie agencji ochrony i jakie dodatkowe polisy powinny być na miejscu, żeby po incydencie nie zostać z kosztem i problemem samemu. To nie jest formalność do odhaczenia — to warstwa, która decyduje, czyj to będzie kłopot.
Dlaczego to Twój problem, a nie tylko dostawcy
Kuszące jest założenie, że skoro wynajmujesz agencję, to jej ubezpieczenie to jej sprawa. W praktyce, gdy dojdzie do szkody na Twoim obiekcie lub wobec osób, które tam przebywają, poszkodowani i tak zwracają się do właściciela lub zarządcy. Jeśli dostawca nie ma adekwatnego pokrycia albo jego polisa nie obejmuje danej sytuacji, ciężar może przesunąć się na Ciebie. Dlatego wymóg odpowiednich polis wpisany do umowy to element ochrony Twoich interesów, nie uprzejmość wobec agencji.
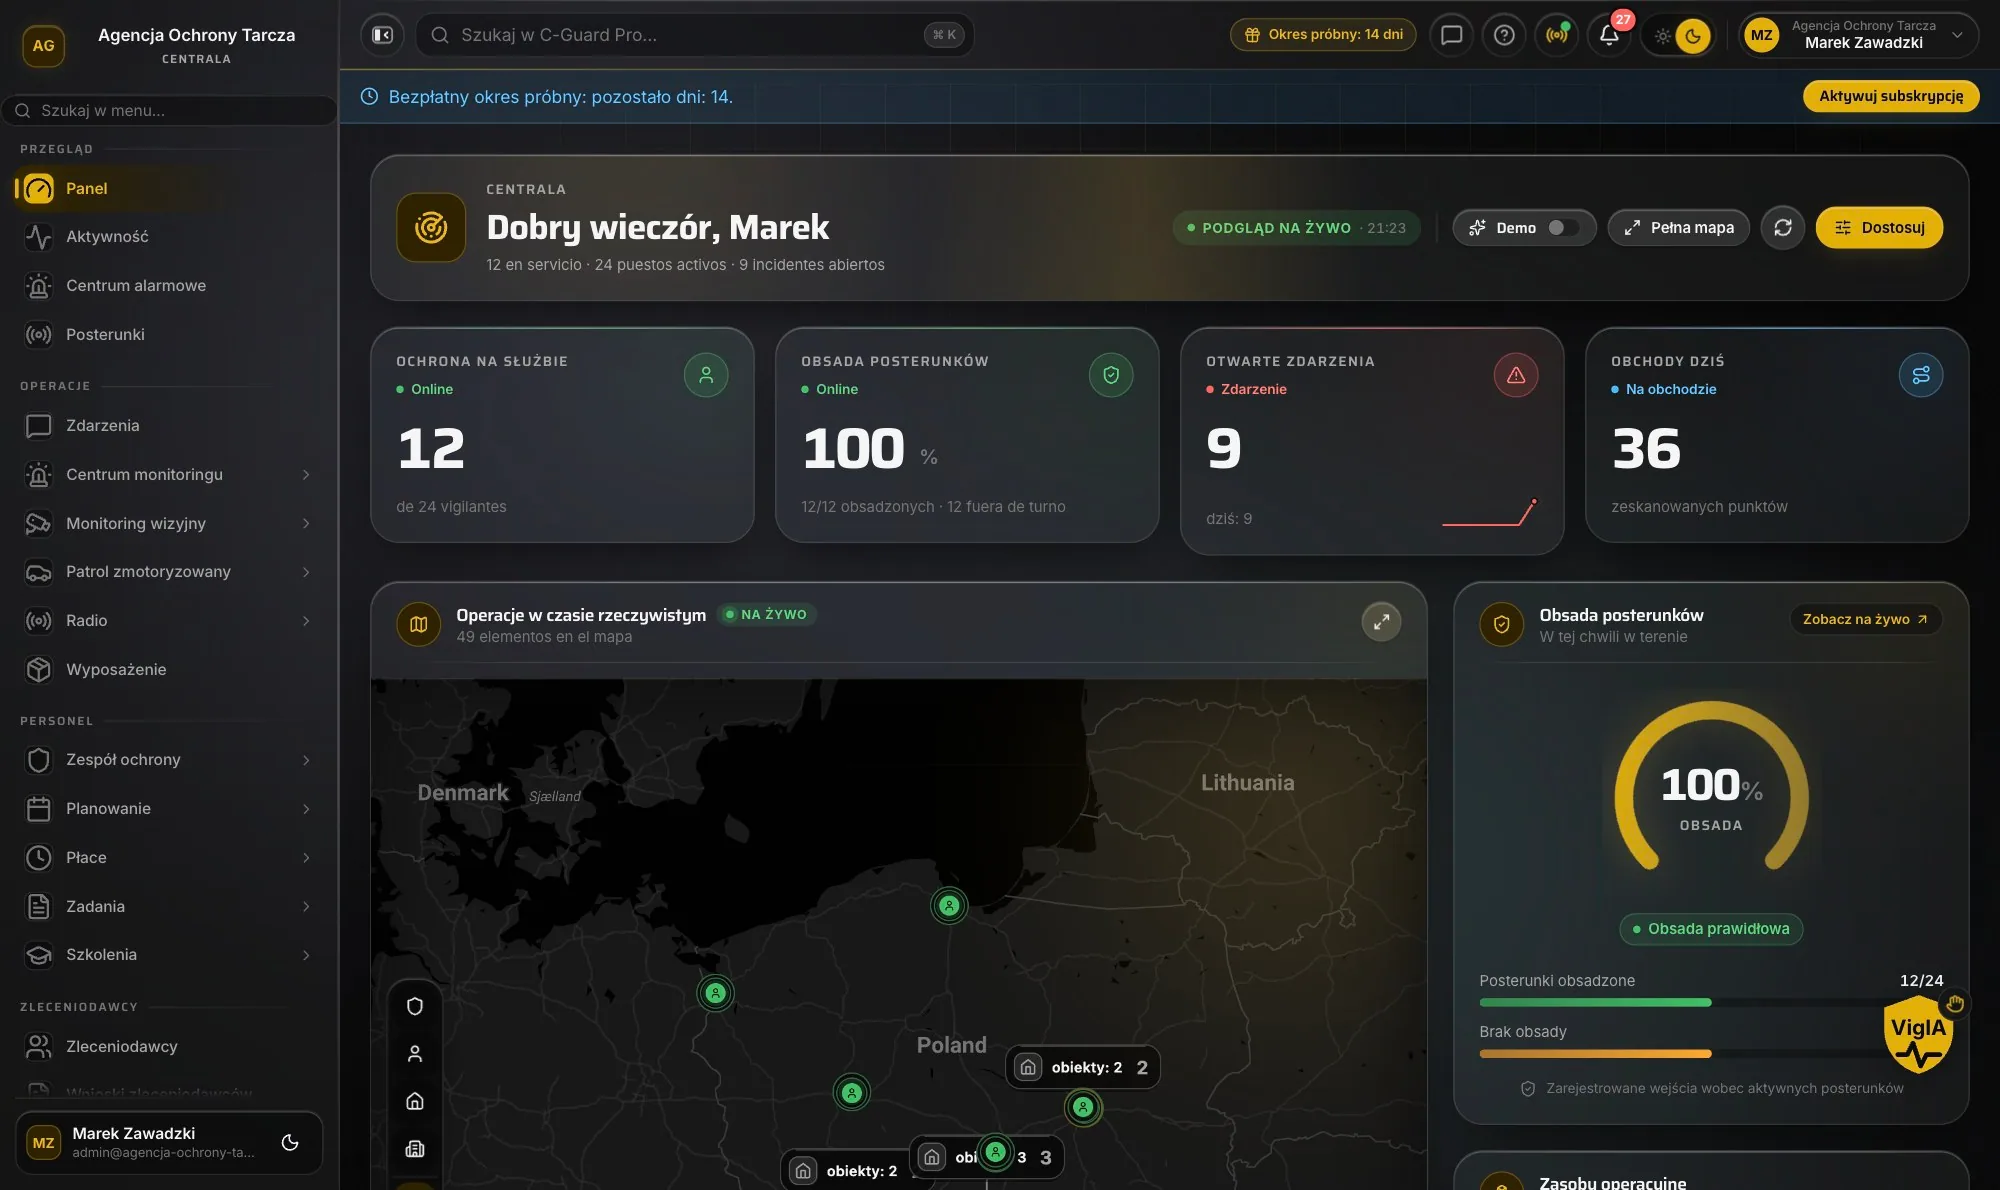 Gdy dojdzie do szkody, rzetelna dokumentacja służby i zdarzeń jest tym, co pozwala szybko ustalić, co się stało — i uruchomić właściwą polisę.
Jakich pokryć zwykle warto wymagać
Zakres i nazewnictwo ubezpieczeń różnią się w zależności od jurysdykcji, rodzaju obiektu i charakteru usługi, dlatego konkretne wymagania i sumy potwierdź z brokerem ubezpieczeniowym oraz prawnikiem — ten artykuł nie jest poradą prawną ani ubezpieczeniową. Na poziomie ogólnym warto rozmawiać z dostawcą o kilku obszarach:
- Odpowiedzialność cywilna (OC) z tytułu prowadzonej działalności — na wypadek szkód wyrządzonych osobom trzecim lub w mieniu w związku ze świadczoną ochroną.
- Pokrycie szkód wyrządzonych przez pracowników — także tych wynikających z zaniedbania lub błędu w trakcie służby.
- Adekwatna suma gwarancyjna — dopasowana do skali i ryzyka Twojego obiektu, a nie symboliczna „na papier”.
- Ubezpieczenia pracownicze i zgodne z prawem zatrudnienie — byś nie odpowiadał pośrednio za nieuregulowaną sytuację obsady.
Nie chodzi o to, byś sam wycenił ryzyko — od tego są specjaliści. Chodzi o to, byś umiał zapytać i sprawdzić, że pokrycie realnie odpowiada temu, co dzieje się na Twoim obiekcie.
Jak zweryfikować polisę, a nie tylko deklarację
„Jesteśmy w pełni ubezpieczeni” to zdanie, które powie każdy. Weryfikacja polega na czterech krokach:
- Poproś o aktualny certyfikat/zaświadczenie o ubezpieczeniu i sprawdź daty ważności — polisa sprzed roku nic nie znaczy.
- Sprawdź, co jest wyłączone. Diabeł tkwi w wyłączeniach: pewne rodzaje zdarzeń, mienie o wysokiej wartości czy określone czynności bywają poza zakresem.
- Porównaj sumę z realnym ryzykiem obiektu — z pomocą brokera, jeśli stawka jest wysoka.
- Wpisz wymóg utrzymania polisy do umowy, wraz z obowiązkiem informowania Cię o jej zmianie lub wygaśnięciu.
Jeśli dostawca zwleka z pokazaniem dokumentów, podaje ogólniki albo traktuje pytanie jak nadgorliwość — potraktuj to jako sygnał ostrzegawczy o jego podejściu do odpowiedzialności w ogóle.
Polisa działa lepiej, gdy jest dowód, co się stało
Ubezpieczenie to jedno, ale jego uruchomienie po szkodzie zależy od tego, czy da się ustalić przebieg zdarzeń. Tu ogromne znaczenie ma dokumentacja służby. Jeśli pracownik zgłosił zdarzenie od razu — ze zdjęciem, czasem i lokalizacją — masz dowód, który przyspiesza każdą procedurę. Dlatego równolegle z polisami wymagaj, by zdarzenia trafiały do elektronicznej książki służby, a obchody były potwierdzane w kontroli obchodów. To ta warstwa pokazuje, czy w chwili zdarzenia ochrona faktycznie pracowała zgodnie z ustaleniami.
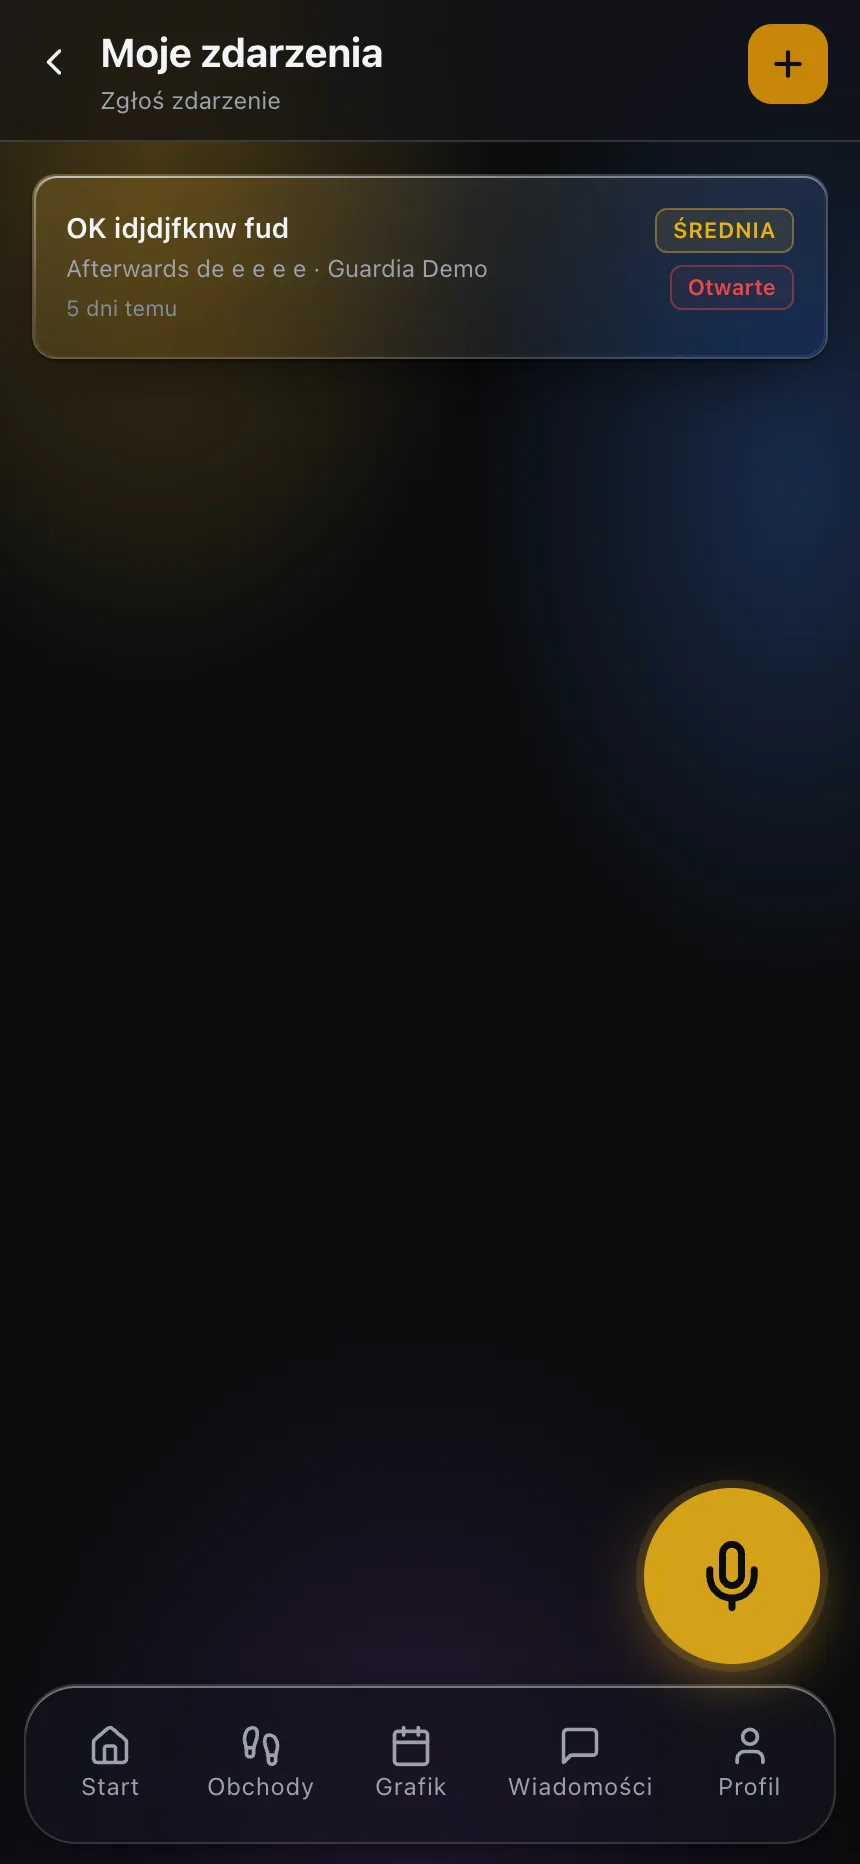 Zgłoszenie zdarzenia z dokładnym czasem, lokalizacją i zdjęciem to dowód, który ułatwia rozliczenie szkody i uruchomienie polisy.
Wpisz to do umowy i sprawdzaj cyklicznie
Wymogi ubezpieczeniowe najlepiej działają, gdy są elementem umowy: obowiązek utrzymania określonych pokryć, obowiązek dostarczenia aktualnych dokumentów oraz obowiązek natychmiastowego powiadomienia o wygaśnięciu lub zmianie polisy. Warto też ustalić prosty rytm weryfikacji — na przykład sprawdzanie aktualności co roku przy przeglądzie współpracy. Polisa, która wygasła po cichu w połowie kontraktu, jest tak samo bezużyteczna jak jej brak.
O co dokładnie poprosić — praktyczna lista
Nie musisz być specjalistą od ubezpieczeń, żeby zebrać właściwe dokumenty i zadać właściwe pytania. Zanim podpiszesz, poproś dostawcę o komplet i sprawdź kilka rzeczy z pomocą brokera, jeśli stawki są wysokie:
- Aktualny certyfikat/zaświadczenie o ubezpieczeniu z czytelnymi datami ważności — nie kopię sprzed roku.
- Zakres i suma gwarancyjna wypisane wprost, żeby dało się je porównać z realnym ryzykiem obiektu.
- Lista wyłączeń — dopytaj konkretnie o mienie wysokiej wartości, określone czynności i rodzaje zdarzeń typowe dla Twojego obiektu.
- Potwierdzenie zgodnego z prawem zatrudnienia obsady i jej ubezpieczenia, byś nie odpowiadał pośrednio za nieuregulowaną sytuację.
- Zapis w umowie zobowiązujący do utrzymania polis i informowania Cię o każdej zmianie lub wygaśnięciu.
Zakres i nazewnictwo różnią się w zależności od jurysdykcji i rodzaju usługi, więc konkretne wymagania i sumy potwierdź z brokerem oraz prawnikiem — ten artykuł nie jest poradą prawną ani ubezpieczeniową.
Mini-przykład: gdy dokumentacja przesądziła o rozliczeniu
Wyobraź sobie zarządcę biurowca, u którego po nocnej zmianie doszło do zalania jednego z pomieszczeń. Dostawca był ubezpieczony, ale ubezpieczyciel — jak zwykle — poprosił o ustalenie przebiegu zdarzenia. Sprawę rozstrzygnęła dokumentacja służby: zgłoszenie z dokładnym czasem, zdjęciem i lokalizacją oraz zapis obchodów pokazujący, że pracownik był w tej strefie i zareagował od razu. Dzięki temu ustalenie odpowiedzialności i uruchomienie polisy poszło szybko, bez miesięcy przepychanek „słowo przeciw słowu”. To ilustruje regułę, o której łatwo zapomnieć przy podpisie: sama polisa jest tylko obietnicą wypłaty, a to dowody z obiektu decydują, jak sprawnie ta obietnica się zrealizuje.
Podsumowanie
Odpowiednie ubezpieczenie agencji ochrony i powiązane polisy to warstwa, która decyduje, czyim problemem będzie szkoda na Twoim obiekcie. Wymagaj dokumentów zamiast deklaracji, czytaj wyłączenia, dopasuj sumy do ryzyka z pomocą specjalisty i wpisz wszystko do umowy — a do tego zadbaj o rzetelną dokumentację służby, która ułatwia uruchomienie polisy. Chcesz zobaczyć, jak wygląda dowodowa strona ochrony, która wspiera Cię po zdarzeniu? Zajrzyj do portalu klienta i sprawdź, czego warto wymagać.