Er gaat iets mis op uw object: een beveiliger raakt een bezoeker per ongeluk, er ontstaat schade tijdens een incident, of een beveiliger valt uit door letsel op het werk. De vraag die dan meteen boven komt is: wie draait daarvoor op? Als u vooraf niet heeft gecontroleerd welke verzekering beveiligingsbedrijf dekt, kan die rekening onverwacht bij u belanden. Verzekeringen zijn geen formaliteit maar de vangnetlaag onder de hele samenwerking.
Dit artikel legt uit welke dekkingen u als opdrachtgever redelijkerwijs mag verwachten, hoe u ze controleert, en waar u op moet letten — voorzichtig geformuleerd, want dit is geen verzekeringsadvies.
Waarom dit uw probleem is, niet alleen dat van de aanbieder
Het is verleidelijk om te denken dat verzekering een intern dingetje is van het beveiligingsbedrijf. Dat is het niet. Als er schade ontstaat op uw terrein, kunt u meegetrokken worden in de aansprakelijkheid. Een onderverzekerde aanbieder die een grote claim niet kan dragen, kan omvallen — en dan staat u midden in een incident zonder gedekte partner.
Daarom hoort de vraag naar dekkingen in uw selectie thuis, naast prijs en referenties. U koopt geen los product; u laat mensen op uw object handelen namens u.
De dekkingen die u redelijkerwijs mag verwachten
Zonder aan te geven wat wettelijk verplicht is — dat kan per situatie verschillen — zijn dit de dekkingen waar opdrachtgevers doorgaans naar vragen:
- Bedrijfsaansprakelijkheid: voor schade aan personen of zaken die door toedoen van de beveiliger ontstaat.
- Beroepsaansprakelijkheid: voor schade door fouten of nalatigheid in de dienstverlening.
- Personeelsdekking: voor letsel of uitval van de beveiliger tijdens het werk.
- Dekking voor het handelen op uw locatie: helderheid over wat gedekt is als er iets misgaat tijdens een ronde of incident op uw terrein.
Vraag de aanbieder om een recent verzekeringsbewijs en lees niet alleen óf er een polis is, maar ook tot welke bedragen en met welke uitsluitingen. Een polis met een dekking die veel lager ligt dan het risico op uw object geeft schijnzekerheid.
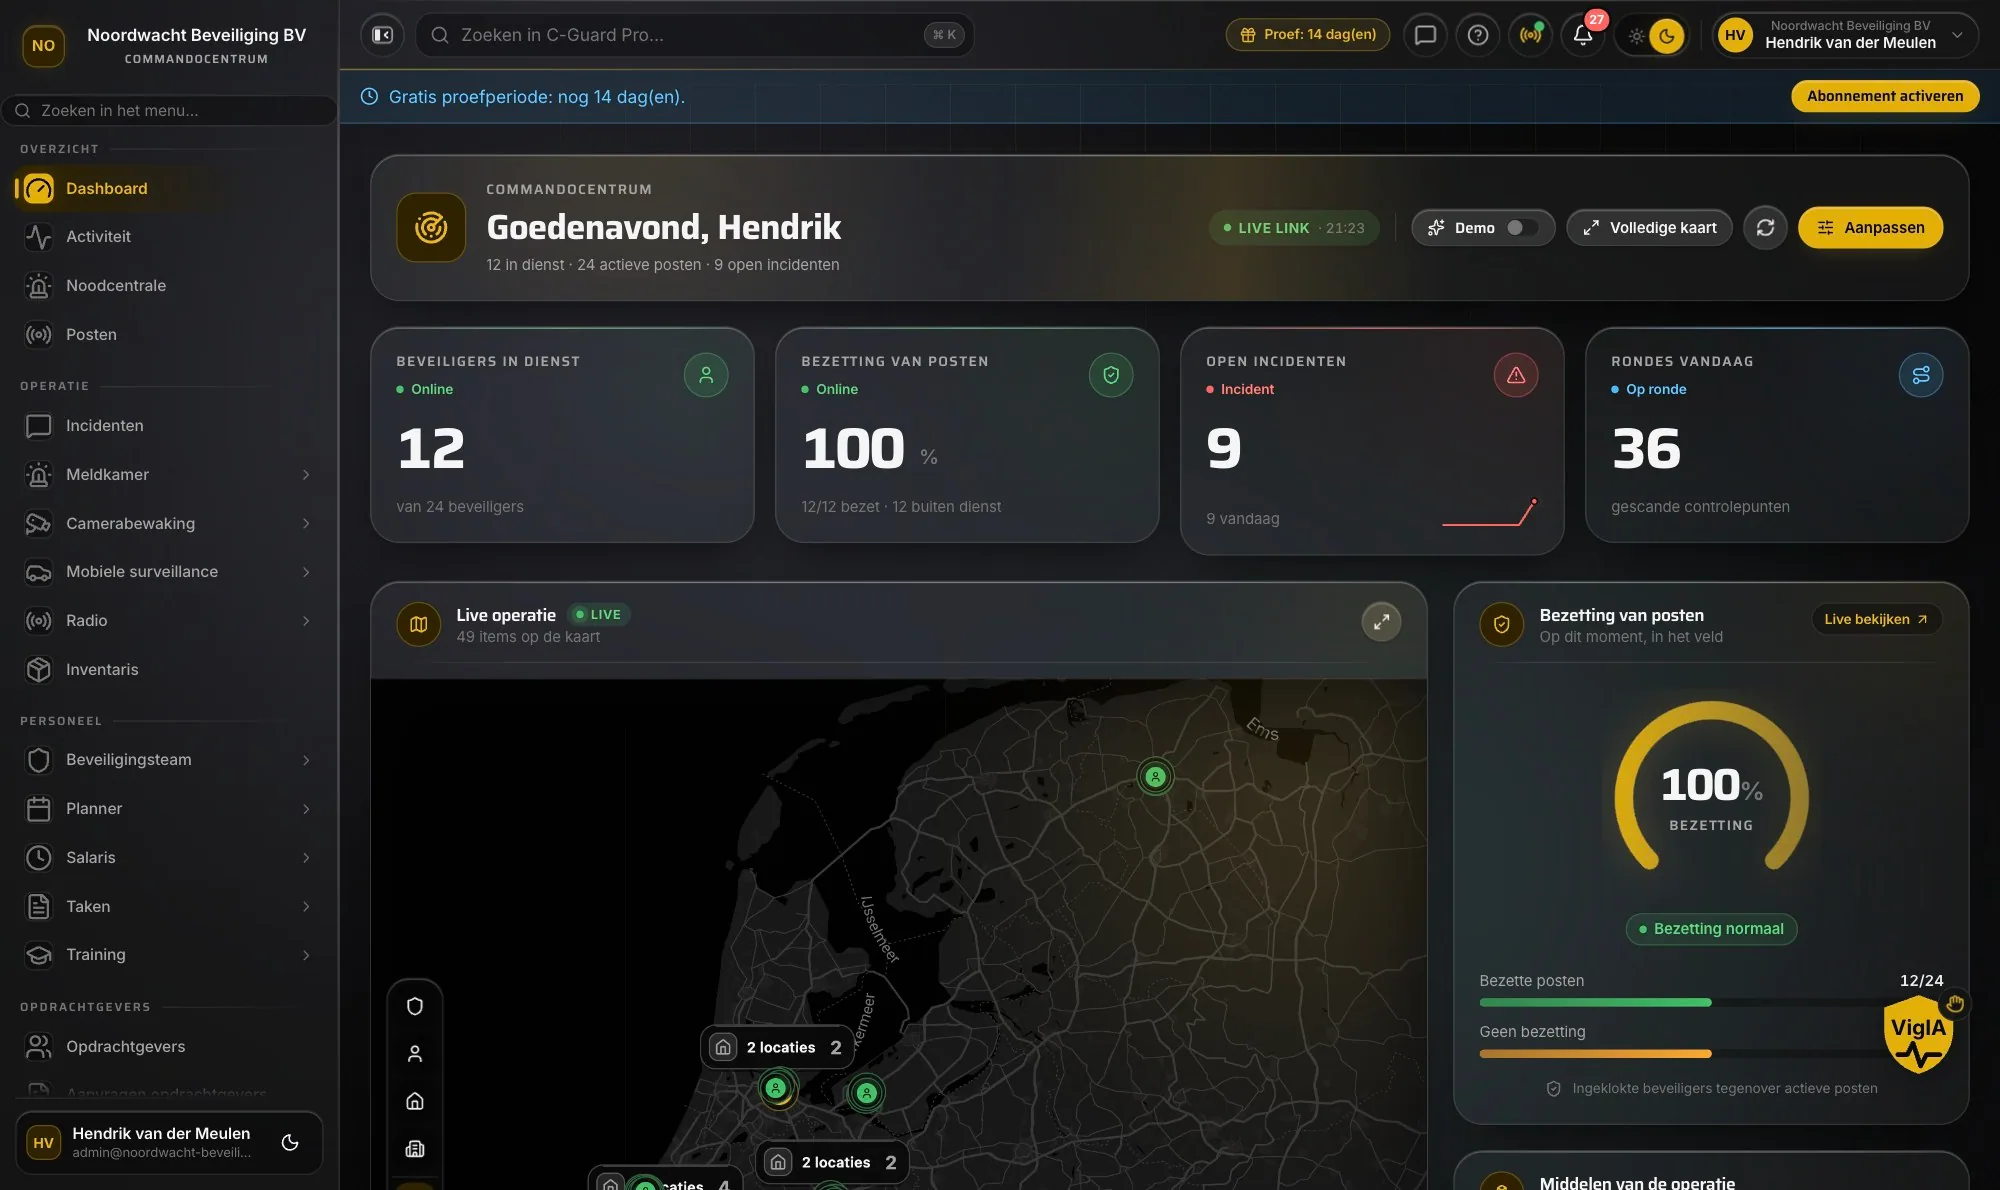 Goede vastlegging van wat er op uw object gebeurt, helpt bij het onderbouwen van een claim — feiten in plaats van herinneringen.
Verzekering en bewijs horen bij elkaar
Een verzekering betaalt uit op basis van feiten. En juist daar wringt het vaak: als er geen goede vastlegging is van wat er gebeurde, wordt een claim een welles-nietes. Wie was aanwezig? Hoe laat? Wat is er precies gedaan? Zonder betrouwbaar dossier staat u zwak, ongeacht de polis.
Een moderne aanbieder legt incidenten digitaal vast met tijdstempel, locatie en foto’s. Dat maakt niet alleen de dagelijkse rapportage beter, het onderbouwt ook een schadedossier als het erop aankomt.
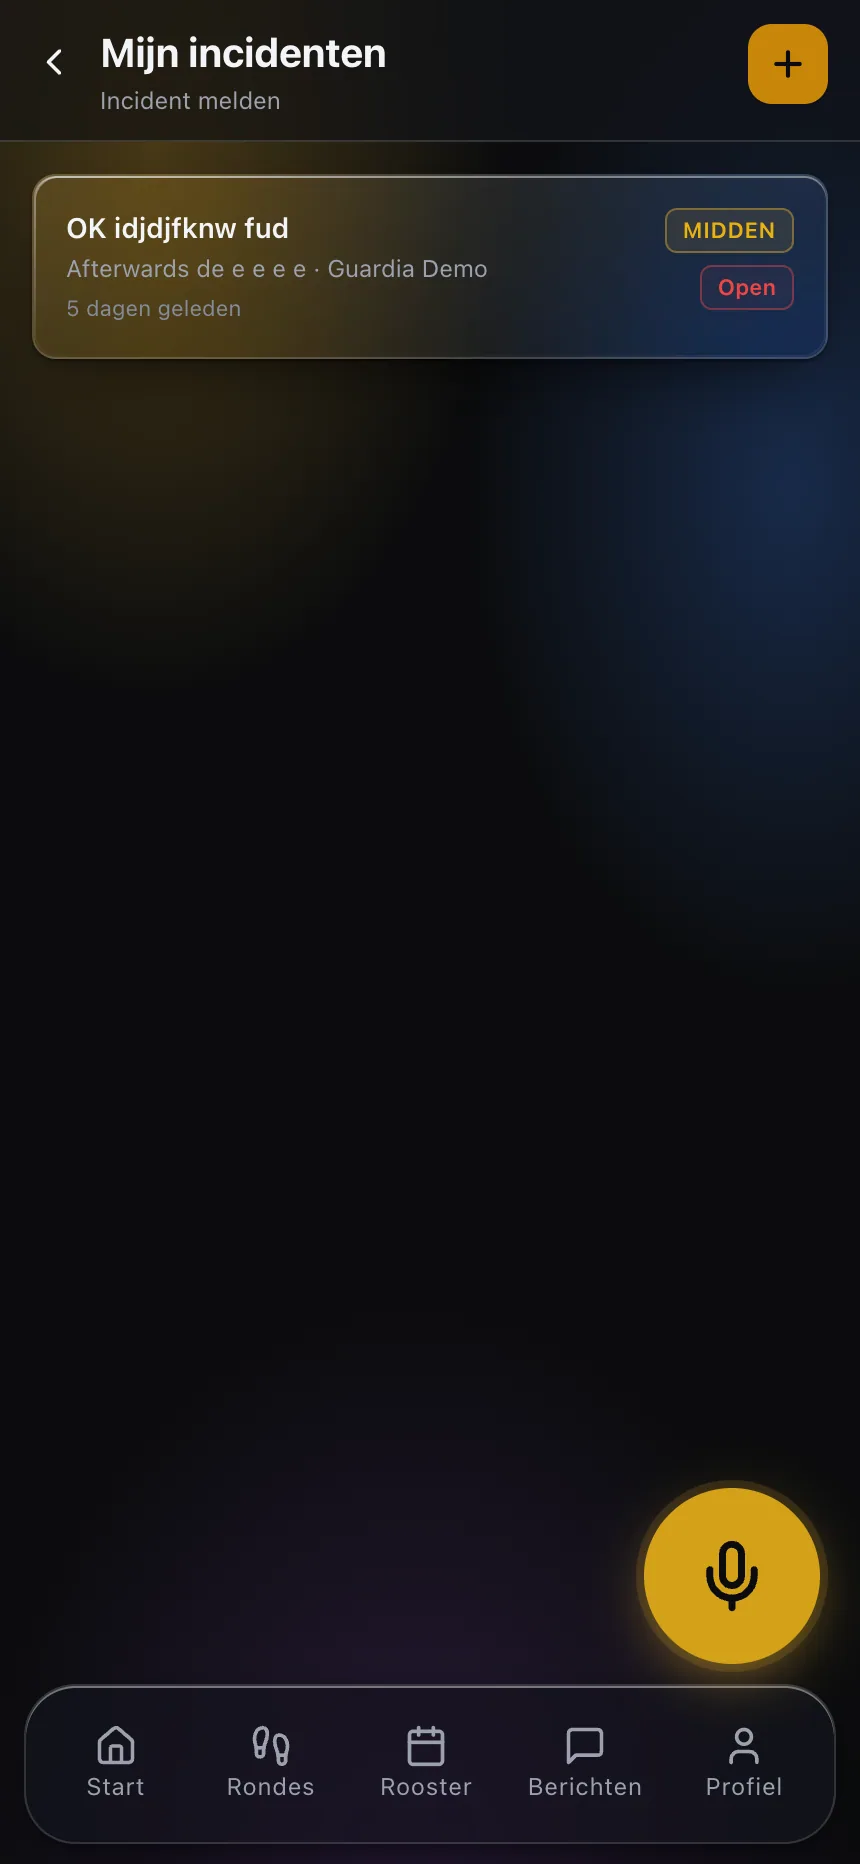 Een incident met foto en tijdstempel is niet alleen rapportage — het is bewijs dat een claim ondersteunt.
Vraag daarom niet alleen naar de polis, maar ook naar hoe incidenten worden vastgelegd. Via een digitaal dagrapport en aantoonbare surveillancerondes heeft u de feiten paraat als het misgaat. Dat is de brug tussen “we zijn verzekerd” en “we kunnen het ook bewijzen”.
Zo controleert u het in de praktijk
- Vraag om een actueel verzekeringsbewijs, niet om een geruststelling per e-mail.
- Kijk naar dekkingsbedragen en uitsluitingen, niet alleen naar het bestaan van een polis.
- Leg in de overeenkomst vast dat de aanbieder de dekking gedurende de looptijd in stand houdt en u wijzigingen meldt.
- Zorg dat incidenten controleerbaar worden vastgelegd, zodat een claim onderbouwd is.
De exacte eisen rond aansprakelijkheid, verzekeringsplicht en het handelen van beveiligers kunnen per jurisdictie verschillen en veranderen. Verifieer dit bij de bevoegde instantie en laat u door een verzekeringsdeskundige en jurist adviseren. Dit artikel is geen juridisch of verzekeringsadvies.
Zet het in het contract, niet in het vertrouwen
Een verzekering die vandaag klopt, kan volgend jaar zijn verlaagd of vervallen. Leg daarom in de overeenkomst vast dat de aanbieder de afgesproken dekkingen aanhoudt en u informeert bij wijzigingen. Zo hoeft u niet elk jaar zelf achter een nieuw bewijs aan.
Vragen die u de aanbieder stelt over dekking
U hoeft geen verzekeringsexpert te zijn om de juiste vragen te stellen. Een aanbieder die zijn zaken op orde heeft, beantwoordt ze zonder aarzeling; wie eromheen draait, geeft u vroeg een signaal:
- Tot welk bedrag bent u gedekt per gebeurtenis, en per jaar? Een polis met een laag maximum kan bij één stevig incident al uitgeput zijn.
- Welke uitsluitingen zitten erin? Vraag specifiek naar situaties die op uw object realistisch zijn — schade tijdens een aanhouding, letsel bij een noodsituatie, schade door onderaannemers of ingehuurde krachten.
- Werkt u met eigen personeel of met ingeleende krachten, en zijn beide even goed gedekt? Bij een draaideur van invalkrachten is dit een terechte zorg.
- Kunt u een actueel bewijs overleggen, met ingangs- en einddatum? Een geruststelling per e-mail is geen bewijs.
- Wie meldt en behandelt een schade, en hoe wordt ik daarin meegenomen? U wilt niet dat een claim strandt omdat niemand de feiten op tijd vastlegde.
Bewaar de antwoorden schriftelijk. Niet om te wantrouwen, maar omdat u dan bij een incident meteen weet wie u belt en wat er gedekt is — in plaats van dat op het slechtste moment te moeten uitzoeken.
Een realistisch beeld: waarom de polis alleen niet genoeg is
Denk aan een geval waarin een bezoeker uitglijdt op uw terrein tijdens een druk moment, en later stelt dat de beveiliger daarbij een rol speelde. De aanbieder is verzekerd — dat staat vast. Maar de vraag wordt: wat is er precies gebeurd, wie was aanwezig, en op welk tijdstip? Als het enige wat er ligt een handgeschreven regel in een schrift is, wordt de afhandeling een welles-nietes waarin niemand sterk staat. Ligt er daarentegen een digitaal dossier met tijdstempel, locatie en een foto van de situatie, dan is de toedracht controleerbaar en kan de verzekeraar het dossier gebruiken. De polis bepaalt óf er gedekt wordt; het bewijs bepaalt hoe soepel dat gaat. Om die reden hoort de vraag naar vastlegging bij dezelfde selectie als de vraag naar dekking.
Conclusie
Verzekeringen zijn de laag die u hopelijk nooit nodig heeft, maar die u niet kunt missen als het misloopt. Als opdrachtgever controleert u niet alleen óf uw beveiliger verzekerd is, maar tot welke bedragen, met welke uitsluitingen, en of incidenten zo worden vastgelegd dat een claim ook staat. Die combinatie — dekking plus bewijs — bepaalt of het vangnet echt houdt.
Wilt u zien hoe controleerbare vastlegging van incidenten eruitziet? Bekijk het opdrachtgeversportaal en beoordeel uw beveiliger op feiten die een claim overleven.