C’è una domanda che pochi committenti fanno in fase di offerta e che diventa cruciale il giorno in cui qualcosa va storto: che assicurazioni ha davvero il mio istituto di vigilanza? Un incendio partito durante il turno, un danno provocato da una guardia, un furto avvenuto mentre il presidio era in servizio: se il fornitore non è coperto in modo adeguato, il conto rischia di arrivare a te. La copertura assicurativa non è un dettaglio burocratico, è la rete di protezione dell’intero rapporto.
Perché ti riguarda direttamente
Quando affidi la sicurezza a un istituto, stai anche trasferendo un rischio. Ma quel trasferimento funziona solo se dietro c’è una copertura reale. Se la guardia in servizio danneggia un impianto, ferisce qualcuno o compie un errore grave, la responsabilità e i costi devono ricadere sul fornitore e sulla sua assicurazione, non sul tuo bilancio.
Il problema è che molti contratti restano vaghi proprio qui. “Siamo assicurati” non dice nulla: conta il tipo di copertura, i massimali, cosa è incluso e cosa è escluso. Esigere chiarezza su questi punti prima di firmare è uno dei modi più efficaci per proteggerti.
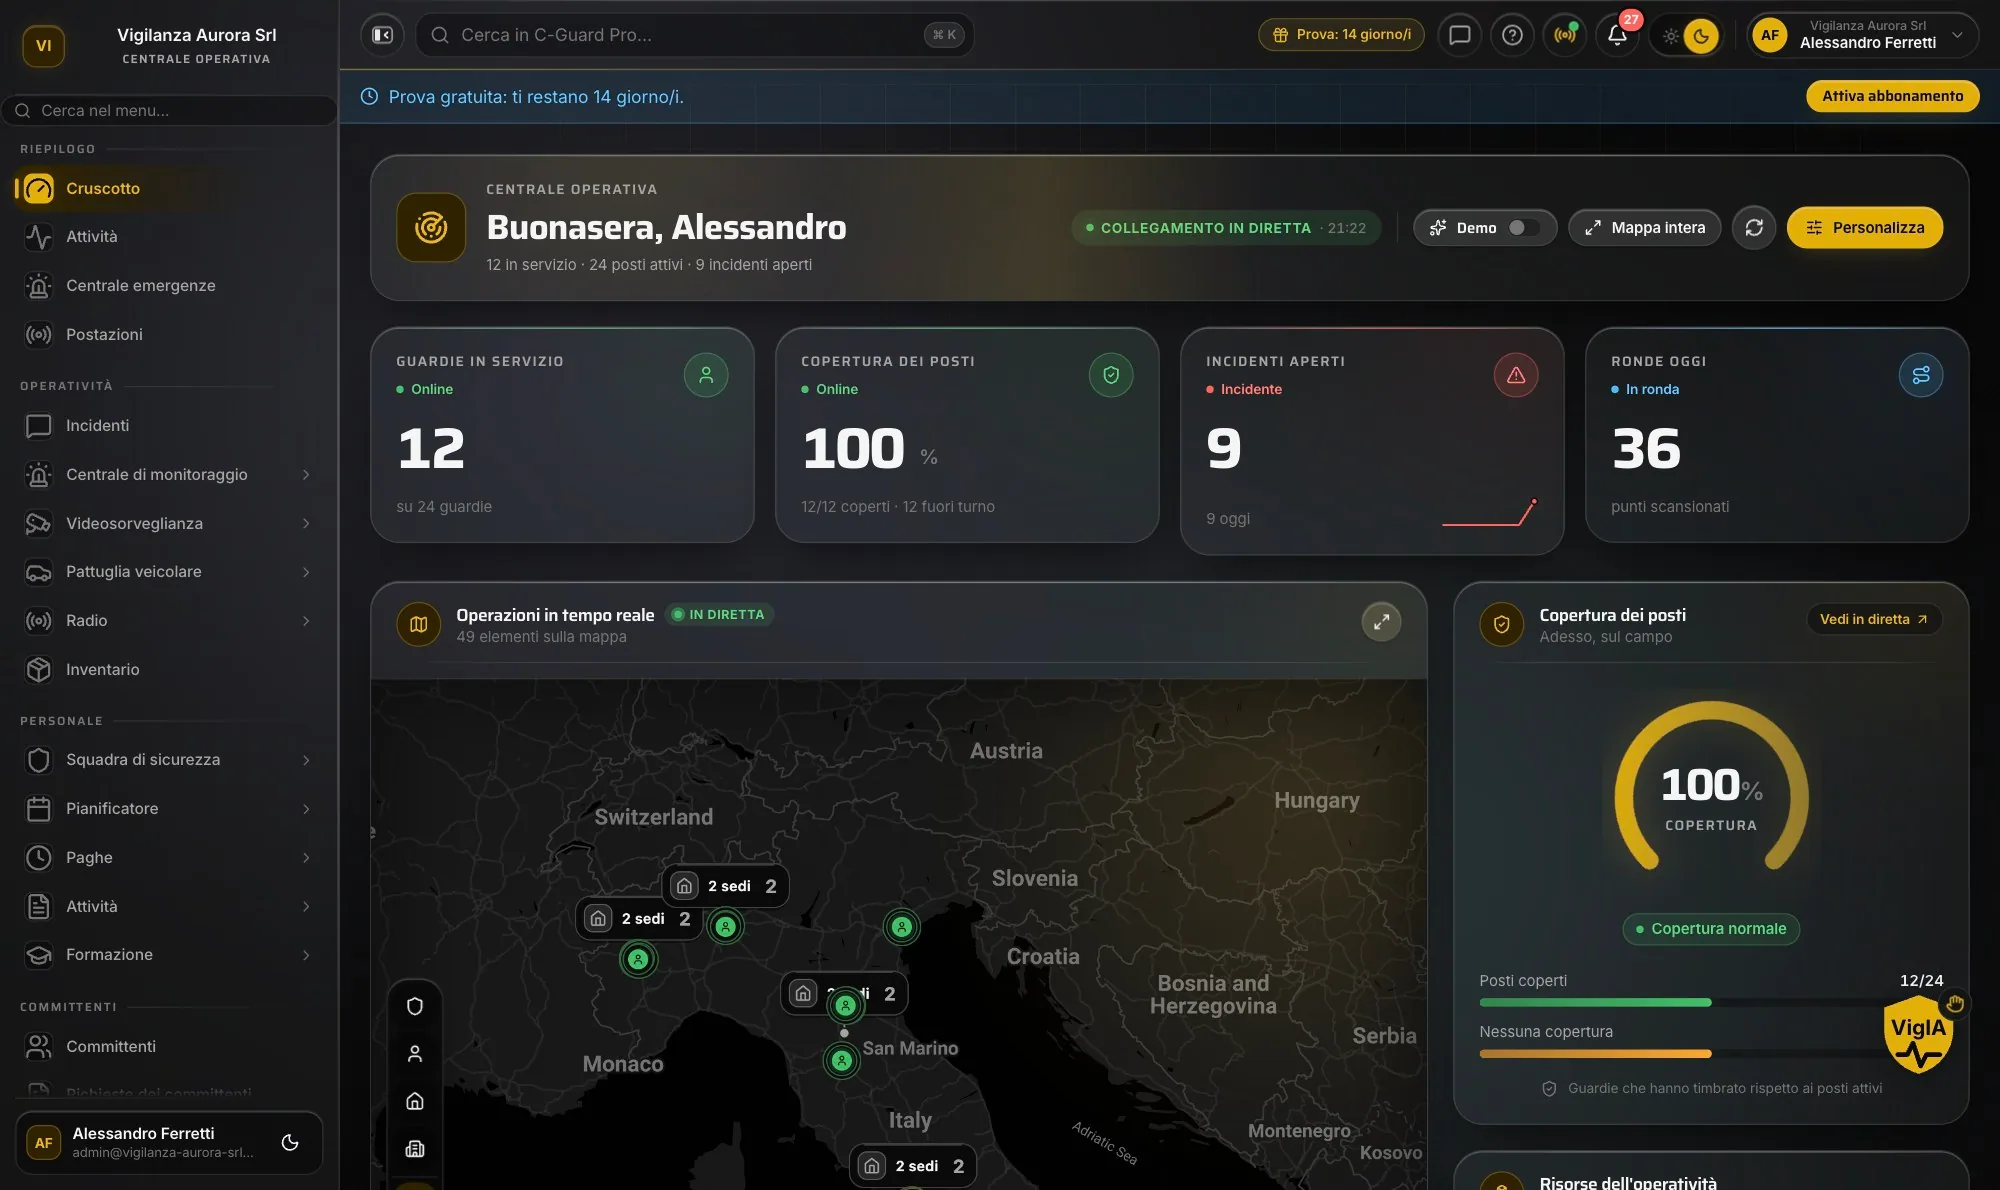 La tracciabilità del servizio è la base di ogni pratica assicurativa: chi c’era, quando, cosa è successo.
Le coperture da esigere al fornitore
Senza entrare in tecnicismi da polizza, ci sono alcune protezioni che come committente hai tutto il diritto di verificare. Chiedile per iscritto:
- Responsabilità civile verso terzi (RC). Copre i danni che il servizio può causare a persone o cose durante l’attività sul tuo sito.
- Responsabilità per l’operato del personale. Cosa succede se una guardia commette un errore, un’omissione o un atto che genera danno.
- Copertura per i beni in custodia, quando il servizio prevede la custodia di valori o merci.
- Posizione regolare del personale: inquadramento, contributi e coperture obbligatorie in ordine, così che un infortunio della guardia non ricada su di te.
Non serve che tu sia un esperto di assicurazioni. Ti basta chiedere il documento, controllare che sia intestato al tuo fornitore, che sia in corso di validità e che i massimali siano coerenti con il rischio del tuo sito. Un istituto serio te lo fornisce senza esitare.
Attenzione a esclusioni e massimali
Due trappole ricorrenti da conoscere:
- I massimali troppo bassi. Una polizza esiste ma copre cifre irrisorie rispetto al danno che il tuo sito potrebbe subire. Sulla carta è “assicurato”, nella pratica sei scoperto.
- Le esclusioni. Alcune polizze escludono proprio gli scenari che ti preoccupano (dolo, colpa grave, categorie di beni, orari o attività specifiche). Chiedi esplicitamente cosa non è coperto.
Confronta le offerte a parità di condizioni: un preventivo più economico che nasconde coperture deboli non è un risparmio, è un rischio scaricato su di te.
Il legame tra copertura e tracciabilità
C’è un punto che molti sottovalutano: in caso di sinistro, la copertura funziona meglio se esistono prove di cosa è successo. Se il servizio è documentato — ronde tracciate, presenze certe, incidenti registrati con orario e foto — la ricostruzione dell’evento è solida e la pratica assicurativa più semplice. Se invece tutto si basa su rapporti cartacei approssimativi, ogni contestazione diventa una parola contro l’altra.
Per questo la copertura assicurativa e la trasparenza operativa vanno di pari passo. Esigi che gli eventi siano registrati in modo verificabile: è a tuo vantaggio nel momento peggiore.
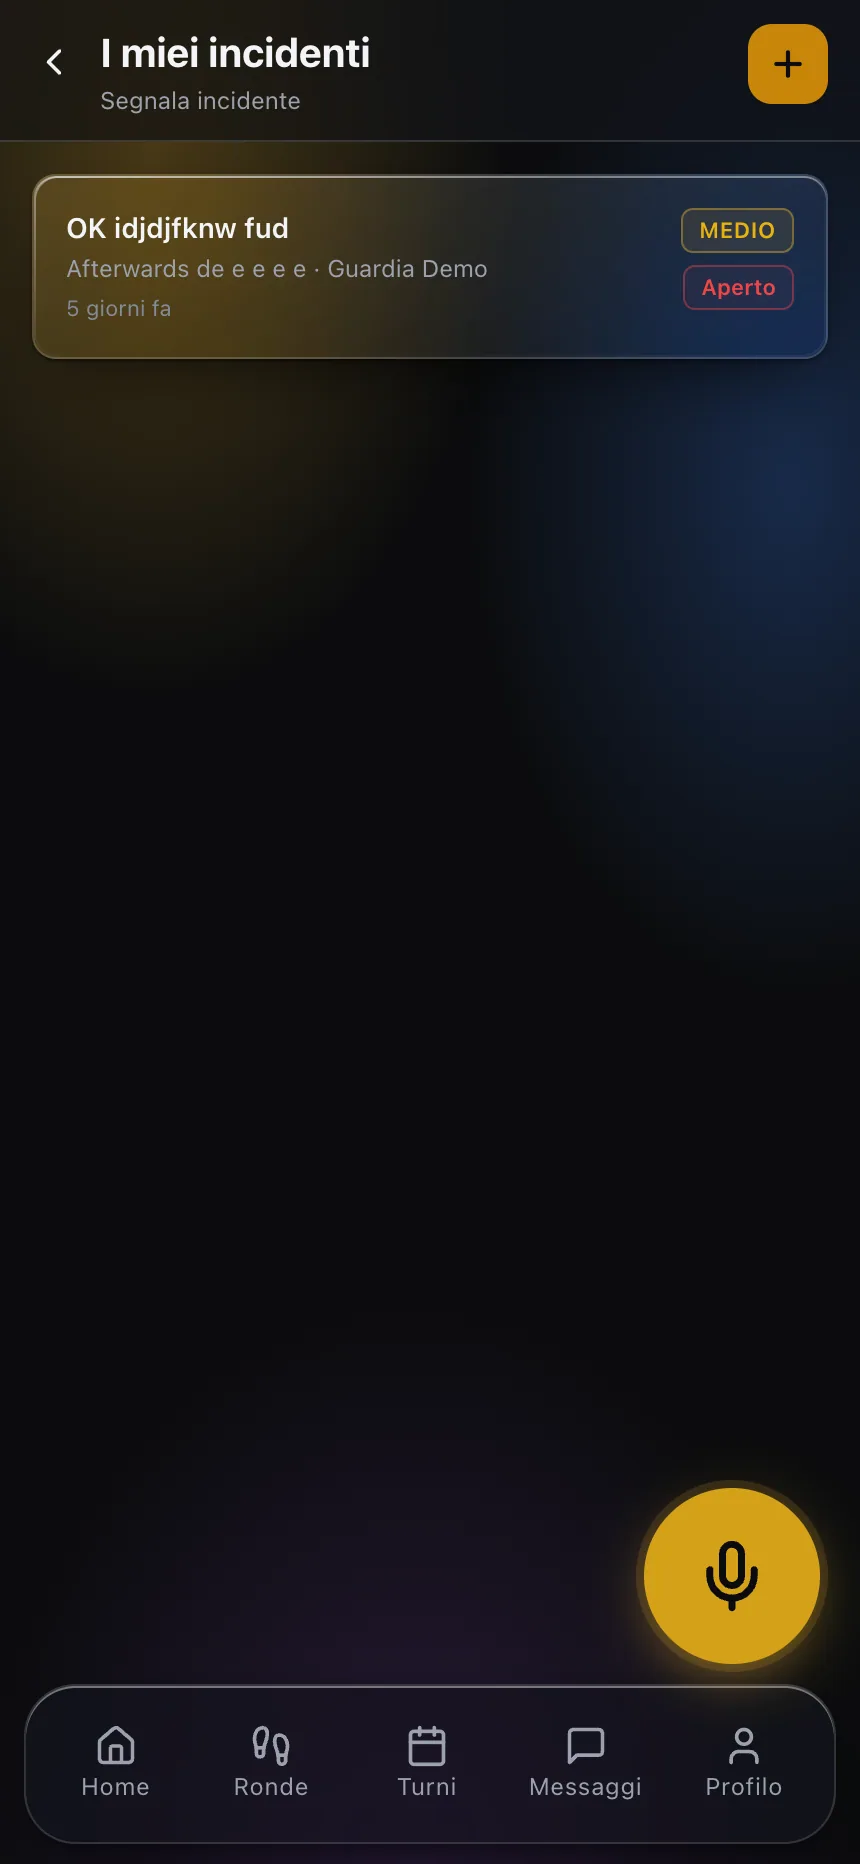 Un incidente documentato con orario, posizione e foto è anche la prova che serve quando si apre una pratica assicurativa.
Un chiarimento normativo doveroso
Requisiti assicurativi, obblighi contributivi e adempimenti del settore variano per giurisdizione, tipo di servizio e figura professionale, e cambiano nel tempo. Nulla di quanto scritto qui è un parere legale o assicurativo. Prima di firmare, verifica gli aspetti di conformità con l’autorità competente e con un consulente di fiducia, e fatti confermare per iscritto dal fornitore la sua copertura.
La checklist da usare prima di firmare
Dal punto di vista del committente, chiedi al fornitore:
- Copia della polizza di responsabilità civile in corso di validità.
- Massimali e principali esclusioni, spiegati in modo chiaro.
- Conferma della posizione regolare del personale che verrà assegnato al tuo sito.
- Descrizione di come vengono documentati eventi e ronde, utile in caso di sinistro.
Se il fornitore fatica a rispondere a queste domande, hai già un’informazione preziosa sulla sua serietà.
Come verificare che una copia di polizza sia solida
Ricevere un documento non basta: va letto con occhio critico, anche senza essere esperti. Alcuni controlli concreti che puoi fare da solo:
- L’intestazione. La polizza deve riportare la ragione sociale del tuo fornitore, non di una società collegata o di un vecchio nome. Un’intestazione che non combacia con chi ti fattura è un problema.
- La validità. Controlla la data di scadenza e chiedi, se la copertura scade durante il contratto, come e quando viene rinnovata. Una polizza scaduta a metà servizio ti lascia scoperto senza che tu te ne accorga.
- La coerenza tra massimale e rischio. Un sito con beni di valore o alto flusso di persone ha bisogno di massimali diversi da un piccolo ufficio. Chiedi perché quel massimale è adeguato al tuo caso.
Non devi trasformarti in un perito assicurativo. Ti basta far capire al fornitore che quei documenti li leggi davvero: cambia il livello di attenzione con cui ti risponde.
Un mini-caso: quando la prova fa la differenza
Immagina un danno a un impianto avvenuto durante un turno notturno. Il fornitore riconosce l’accaduto, ma emerge una discussione su quando sia successo e su chi fosse presente. Se il servizio è documentato — ingresso della guardia registrato, ronde con orario, un’eventuale segnalazione dell’anomalia con foto e posizione — la ricostruzione è netta e la pratica assicurativa procede su fatti. Se invece l’unica traccia è un registro cartaceo compilato a fine turno, ogni dettaglio diventa contestabile e i tempi si allungano.
Non è un dettaglio da poco: nel momento peggiore, la differenza tra “abbiamo le prove” e “è la sua parola contro la nostra” pesa più di qualsiasi clausola. Per questo la tracciabilità è parte integrante della tua protezione. Un fornitore che documenta bene ti tutela due volte: sul servizio quotidiano e il giorno in cui qualcosa va storto.
In sintesi
Verificare le assicurazioni del tuo istituto di vigilanza non è diffidenza: è ordinaria prudenza. Le coperture giuste e una documentazione operativa solida sono ciò che ti protegge davvero quando accade l’imprevisto. Chiedi le polizze, leggi le esclusioni, esigi tracciabilità.
Per capire come un fornitore moderno rende visibile e documentabile il servizio, dai un’occhiata al portale clienti.