Ein Schadensfall zeigt schonungslos, ob Sie den richtigen Sicherheitsdienst beauftragt haben. Wenn im Objekt etwas passiert – ein Personenschaden, ein Sachschaden, ein Vermögensschaden durch ein Versäumnis – dann kommt es darauf an, ob der Anbieter dafür abgesichert ist oder ob am Ende Sie auf den Kosten sitzen bleiben. Deshalb gehört die Versicherung des Sicherheitsdienstes zu den Dingen, die Sie prüfen, bevor Sie unterschreiben, nicht danach.
Warum die Versicherungsfrage über Ihr Risiko entscheidet
Ein Sicherheitsdienst arbeitet an einer heiklen Schnittstelle: fremdes Eigentum, fremde Personen, Zugangskontrolle, Eingriffe. Genau dort entstehen die Schäden, für die es später eine Deckung braucht. Ist der Anbieter unzureichend versichert und tritt ein größerer Schaden ein, hilft Ihnen der schönste Vertrag nichts – die Zahlungsfähigkeit fehlt, und die Auseinandersetzung landet schnell bei Ihnen.
Als Auftraggeber sollten Sie die Nachweise deshalb aktiv einfordern und nicht darauf vertrauen, dass „so etwas jeder hat”. Ein seriöser Anbieter legt sie ohne Zögern vor.
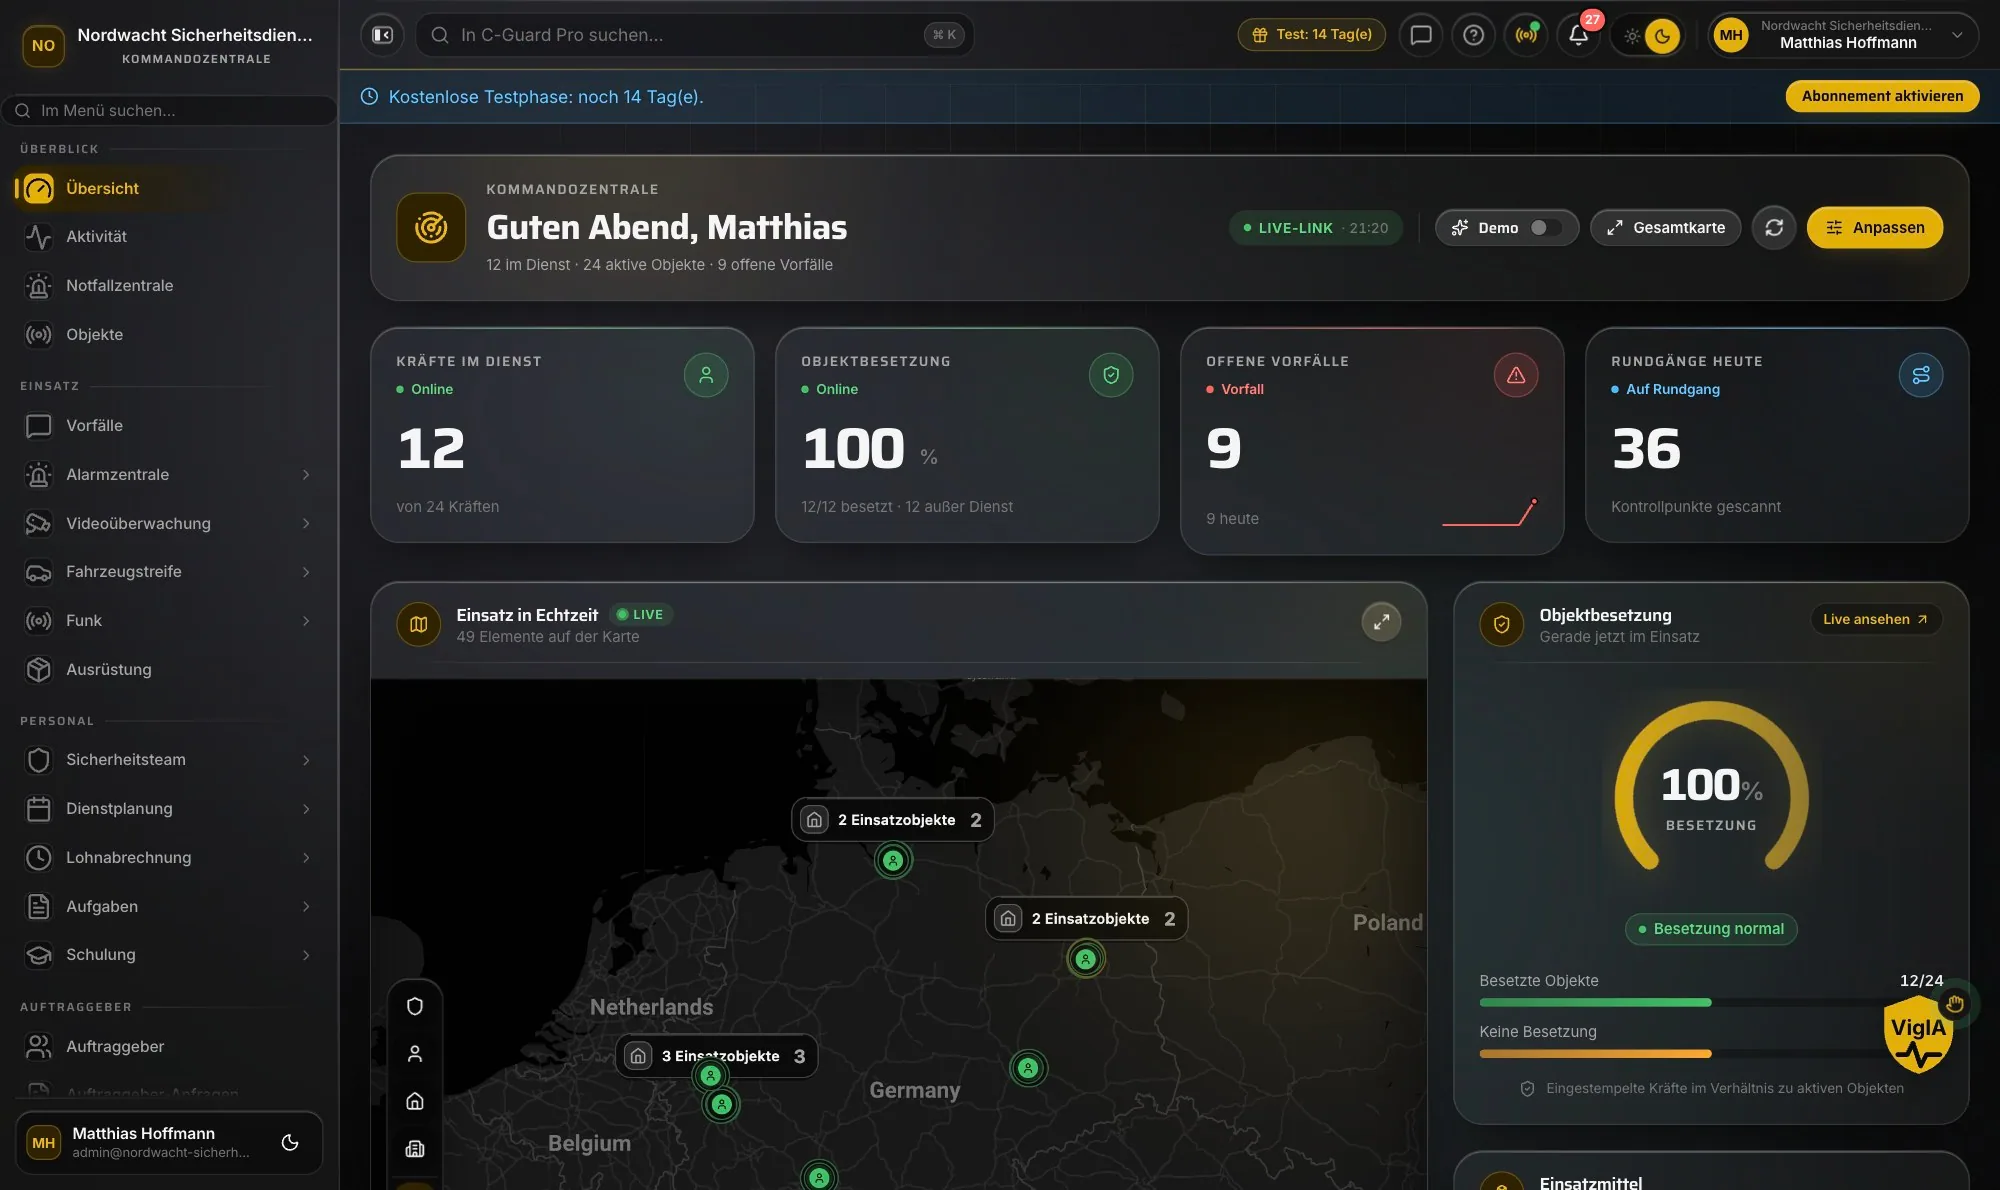 Saubere Dokumentation jedes Vorfalls ist die Grundlage, um im Schadensfall überhaupt einen Versicherungsanspruch belegen zu können.
Welche Deckungen Sie nachweisen lassen sollten
Ohne in juristische Details zu gehen, gibt es Deckungsarten, die im Bewachungsgewerbe branchenüblich relevant sind. Lassen Sie sich zu jeder eine aktuelle Bestätigung geben:
- Betriebshaftpflicht: deckt typischerweise Personen- und Sachschäden, die im Rahmen der Tätigkeit gegenüber Dritten entstehen. Für Sie die zentrale Deckung, wenn im Objekt jemand zu Schaden kommt oder Eigentum beschädigt wird.
- Vermögensschadenhaftpflicht: relevant, wenn durch ein Versäumnis ein finanzieller Schaden entsteht, der nicht direkt aus einem Sach- oder Personenschaden folgt – etwa wenn eine Pflicht nicht erfüllt wurde.
- Weitere objektbezogene Deckungen: je nach Aufgabe können zusätzliche Bausteine sinnvoll sein, etwa im Zusammenhang mit Schlüsselverwaltung oder besonderen Werten.
Wichtig ist nicht nur, ob eine Police besteht, sondern auch, für welche Summen sie greift und ob Ihre Art von Objekt und Tätigkeit überhaupt vom Versicherungsschutz umfasst ist. Fragen Sie konkret nach den Deckungssummen und danach, ob die konkrete Leistung, die Sie beauftragen, mitversichert ist.
Aktualität und Gültigkeit prüfen
Eine Police, die vor drei Jahren bestand, sagt heute wenig. Lassen Sie sich eine aktuelle Bestätigung des Versicherers vorlegen – nicht eine alte Kopie – und achten Sie darauf, dass sie auf das Unternehmen ausgestellt ist, das den Auftrag tatsächlich ausführt, nicht auf einen Subunternehmer oder eine verbundene Firma. Halten Sie außerdem im Vertrag fest, dass der Anbieter Sie informiert, falls sich am Versicherungsschutz während der Laufzeit etwas ändert.
Die konkreten Anforderungen an Versicherungen im Sicherheitsgewerbe unterscheiden sich je nach Land, Aufgabe und Situation und können sich ändern. Behandeln Sie die hier genannten Punkte als Orientierung, nicht als abschließende Rechtsberatung – klären Sie den für Sie passenden Umfang mit einer fachkundigen Versicherungs- und Rechtsberatung.
Die Fragen, die eine Police wirklich prüfen
Ein Versicherungsnachweis auf dem Tisch beruhigt – aber er beantwortet nicht alles. Zwischen „es besteht eine Police” und „mein konkreter Schadensfall wäre gedeckt” liegen oft entscheidende Details. Stellen Sie dem Anbieter deshalb konkrete Fragen und lassen Sie sich die Antworten idealerweise schriftlich bestätigen:
- Auf welches Unternehmen läuft die Police? Wenn ein Subunternehmer oder eine verbundene Firma den Auftrag tatsächlich ausführt, muss der Schutz genau dort greifen – nicht bei einer Holding, die nie vor Ort ist.
- Ist meine konkrete Tätigkeit mitversichert? Zugangskontrolle, Streifendienst, Umgang mit Schlüsseln oder Werten, Veranstaltungsschutz – Deckungen können auf bestimmte Tätigkeiten zugeschnitten sein.
- Wie hoch sind die Deckungssummen, und wie oft greifen sie? Eine Summe pro Jahr verhält sich anders als eine Summe pro Schadensfall. Fragen Sie nach, damit Sie die Zahl richtig einordnen.
- Gibt es Ausschlüsse, die für mein Objekt relevant sind? Manche Risiken sind nur mit Zusatzbausteinen abgedeckt. Lassen Sie sich sagen, was ausdrücklich nicht umfasst ist.
- Werde ich informiert, wenn sich am Schutz etwas ändert? Eine Police kann während der Vertragslaufzeit angepasst, gekündigt oder nicht verlängert werden – Sie sollten das erfahren, bevor ein Schaden es offenlegt.
Ein Anbieter, der diese Fragen souverän und ohne Ausweichen beantwortet, hat seine Absicherung im Griff. Wer vage bleibt oder auf „das ist alles abgedeckt” verweist, ohne es zu belegen, gibt Ihnen selbst schon ein Warnsignal.
Dokumentation ist der Schlüssel zur Deckung
Selbst die beste Police nützt wenig, wenn im Schadensfall unklar bleibt, was wann geschehen ist. Versicherer und Gerichte fragen nach Nachweisen: Wer war vor Ort? Wurde der vereinbarte Streifengang gelaufen? Wurde der Vorfall gemeldet und dokumentiert? Ein Anbieter, der lückenhaft dokumentiert, gefährdet nicht nur die Sicherheit, sondern auch Ihre Absicherung im Ernstfall.
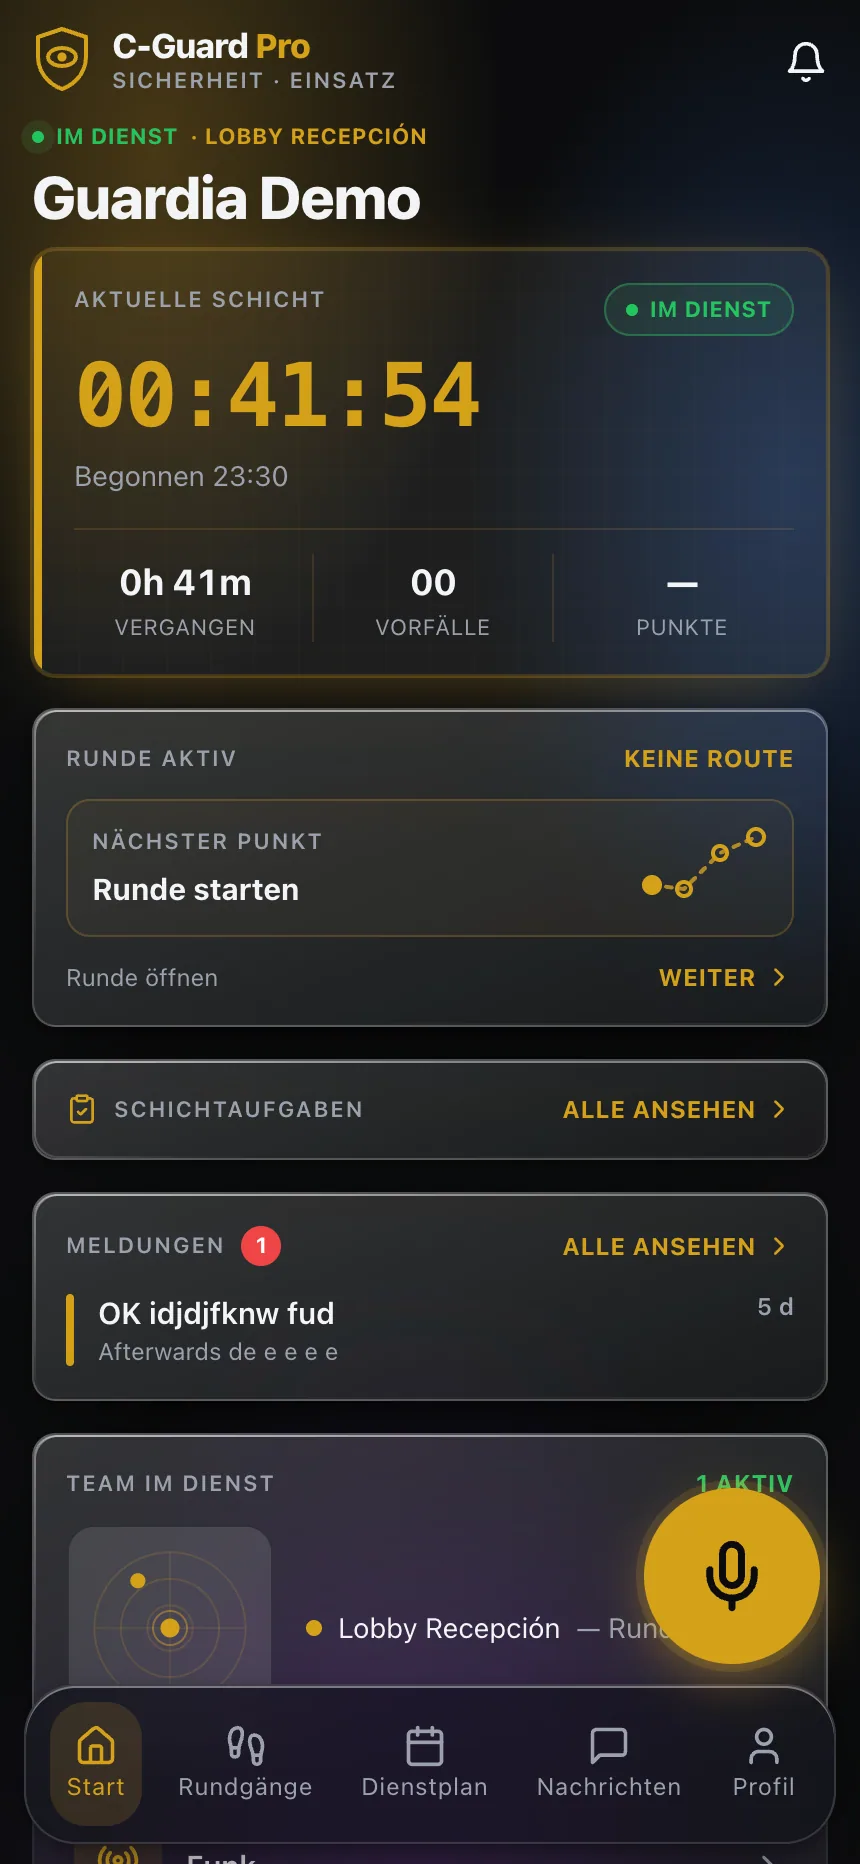 Jede dokumentierte Schicht und jeder gemeldete Vorfall sind später Ihre Belege – für die Versicherung und für die eigene Klärung.
Deshalb gehört zur Versicherungsfrage untrennbar die Dokumentationsfrage. Verlangen Sie, dass jeder Vorfall mit Zeit, Ort und Beleg erfasst wird und dass Sie diese Nachweise selbst einsehen können. Über ein Kundenportal sehen Sie Meldungen und Status in Echtzeit, und eine digitale Wächterkontrolle belegt, dass Kontrollgänge tatsächlich stattgefunden haben. Diese Nachweise sind im Schadensfall Gold wert.
Ihre Checkliste vor der Unterschrift
Bevor Sie unterschreiben: Lassen Sie sich eine aktuelle Bestätigung der Betriebshaftpflicht und, wo relevant, der Vermögensschadenhaftpflicht vorlegen. Prüfen Sie die Deckungssummen und ob Ihre konkrete Leistung mitversichert ist. Stellen Sie sicher, dass die Police auf das ausführende Unternehmen läuft. Und halten Sie im Vertrag fest, dass Vorfälle nachvollziehbar dokumentiert werden.
Eine solide Versicherung des Sicherheitsdienstes plus lückenlose Dokumentation ist Ihr doppeltes Sicherheitsnetz. Wie transparente Dokumentation für Auftraggeber aussieht, sehen Sie im Kundenportal.